Larry C. Johnson
Una vez más, Karl W. Miller ha cuantificado un problema que la mayoría de los analistas aún consideran un simple aumento temporal de precios. Su último informe, «La crisis energética mundial a cinco años», del 3 de octubre, plantea un argumento que debería alarmar a todos los ministerios de finanzas, desde Berlín hasta Yakarta. Los daños causados por la guerra a la infraestructura energética del Golfo no son una interrupción que termina con el cese de los combates. Se trata de un problema de reconstrucción que se mide en años y billones de dólares, y mientras se resuelva, el mundo seguirá sufriendo escasez de los combustibles que impulsan su economía.
Un alto el fuego no es un equipo de reparación
La idea central de Miller es simple. Un alto el fuego puede reabrir una ruta marítima de la noche a la mañana. Pero no puede fabricar un compresor, movilizar ingenieros de puesta en marcha ni pagar a un contratista. La siguiente fase de esta crisis, escribe, es una competencia por el efectivo, el equipo, los contratistas cualificados y el combustible terminado.
Su modelo de costos es desalentador. En su escenario más ambicioso, la reconstrucción del sistema energético dañado del Golfo requiere una inversión total de 1,16 billones de dólares. Bajo una presión prolongada, con escasez de equipos, precios en aumento y retrasos, el costo asciende a 2,53 billones de dólares. Incluso su escenario más rápido alcanza casi el medio billón de dólares. Él aclara que estas son estimaciones del modelo, no presupuestos de contratistas, y que la verdadera magnitud del daño es la mayor incógnita. Una evaluación de abril estimó los costos de reparación relacionados con la energía en tan solo 34.000 a 58.000 millones de dólares. Pero la validez de su argumento no depende de la cifra exacta. Cada mes de retraso encarece la misma reparación, ya que el mercado global de equipos y personal especializado ya está saturado por las expansiones de GNL, el mantenimiento de refinerías y los proyectos energéticos en otros lugares.
El cronograma es igualmente desalentador. En función del costo, la reconstrucción tardará en promedio casi cinco años a partir de hoy. Solo el 60% de las obras estarán terminadas para 2031, y los proyectos con plazos de entrega más largos se extienden hasta siete años.
El problema del dinero es lo primero.
La parte más original del análisis de Miller se centra en el dinero. Una refinería dañada puede ser reparable y merecer la pena reconstruirla, pero aun así permanecer inactiva porque el gobierno propietario debe pagar primero las importaciones de alimentos, los salarios, la electricidad y el agua. La pérdida de ingresos por exportaciones no elimina esos gastos. Cuando un estado pide préstamos para seguir pagándolos, ese dinero no puede destinarse también a pagar a una empresa de ingeniería.
Irak ejemplifica el problema en la práctica. En julio, se enfrentó a una obligación mensual de pago de salarios públicos de aproximadamente 5960 millones de dólares, con un déficit de financiación de 2520 millones. Un gobierno en esa situación no reconstruye nada. Paga a su población, y la capacidad de exportación que reactivaría sus ingresos queda en suspenso. La advertencia de Miller es que esta trampa puede paralizar la reconstrucción antes de que comience: sin fondos para ingeniería ni depósitos de proveedores, los espacios en las fábricas se asignan a otros clientes y las fechas de entrega se retrasan.
La brecha de combustible es la correa de transmisión global
Para el resto del mundo, el daño llega a través del diésel y el combustible para aviones. Las cifras que cita Miller ya son alarmantes. Las exportaciones netas de diésel del Golfo en agosto fueron poco más de una cuarta parte de los niveles previos a la guerra. Las exportaciones combinadas de diésel del Golfo y Rusia fueron 1,6 millones de barriles diarios inferiores a las de febrero. Las reservas mundiales de petróleo habían caído 507 millones de barriles desde febrero, y el procesamiento mundial de crudo en agosto fue 4,2 millones de barriles diarios inferior al del año anterior.
De cara al futuro, el escenario más adverso de Miller supone un déficit de al menos 3 millones de barriles diarios de diésel y combustible para aviones, durante cinco años. Esto equivale a unos 1.100 millones de barriles anuales y 5.500 millones durante ese periodo. Miller aclara que se trata de una prueba de estrés deliberada, no de una previsión, y que una recuperación más rápida permite cerrar la brecha para el cuarto año. Sin embargo, este escenario es plausible. La capacidad recuperada puede ser absorbida por las paradas de refinería, el mantenimiento diferido, la recuperación de la demanda y los cuellos de botella en la distribución. Las refinerías dañadas no recuperan su plena capacidad el primer día.
Las reservas no pueden cubrir un déficit de esa magnitud durante tanto tiempo. Cinco mil quinientos millones de barriles superan con creces las reservas de emergencia de cualquier país, por lo que recurrir ahora a las reservas europeas, bajo la presión de Washington, solo sirve para ganar unas semanas. Sin suficiente suministro nuevo, el equilibrio solo puede cerrarse de una manera: consumiendo menos combustible.
Cómo la escasez cambia los precios de todo
El daño económico va mucho más allá de los barriles faltantes. Cuando la oferta es insuficiente, los compradores pujan por la carga restante, y esa puja determina el precio de todo el combustible que aún se compra. El ejemplo de Miller: una prima de 40 dólares por barril en compras de 10 millones de barriles diarios añade 146 mil millones de dólares anuales a la factura del combustible. Aplicado solo a los 3 millones de barriles faltantes, añadiría 43.800 millones de dólares y subestimaría enormemente el costo real.
La escasez también modifica el precio del crédito. A 150 dólares el barril, un comprador que adquiere un millón de barriles al día necesita 2250 millones de dólares para mantener un inventario para 15 días adicionales, y 3000 millones de dólares a 200 dólares. Los viajes más largos inmovilizan más combustible y más dinero en tránsito. Un proveedor puede tener los barriles mientras que su cliente no puede obtener una carta de crédito. Y un cargamento que gana una puja en un país deja a otro con escasez. La competencia redistribuye la escasez antes de eliminarla.
¿Quién absorbe el impacto?
El diésel traslada la crisis a la economía real. Es esencial para el transporte de mercancías por carretera, la maquinaria agrícola, las minas, las flotas de construcción y los generadores de emergencia, ninguno de los cuales puede cambiar de combustible rápidamente. El aumento del precio del diésel se traslada directamente a las tarifas de flete y a los precios de los alimentos, y cuando el diésel no está disponible a ningún precio, la actividad simplemente se paraliza. El combustible para aviones traslada el impacto a la aviación: tarifas más altas, menos rutas y mayores recargos por carga aérea. El queroseno afecta a los hogares con menor capacidad de adaptación, en los países donde todavía se utiliza para calefacción, cocina e iluminación.
La evaluación regional de Miller sigue el rastro del dinero:
- Europa compite por la adquisición de combustible diésel y para aviones de reemplazo, al tiempo que opera sus refinerías cerca de su límite de capacidad.
- El sur y el sudeste asiático se enfrentan a mayores costes de importación, presiones cambiarias y una mayor necesidad de crédito comercial.
- África y los importadores más pequeños son los más vulnerables. Las licitaciones fracasan, las líneas de crédito se agotan y los cargamentos pequeños dejan de ser rentables mucho antes de que se agoten las existencias mundiales.
- Estados Unidos y otros proveedores del Atlántico se enfrentan a una demanda de exportación que compite con sus propias necesidades de diésel, y las refinerías están funcionando a pleno rendimiento, por lo que tienen poca tolerancia a las interrupciones.
El mecanismo de equilibrio definitivo es la destrucción de la demanda: aplazamiento del transporte de mercancías, paralización de fábricas con bajos márgenes de beneficio, cancelación de vuelos y pérdida de todas las licitaciones para los importadores más pobres. Miller advierte que no hay que confundir esto con una recuperación. Un menor consumo provocado por el racionamiento mediante precios o créditos no significa que el sistema energético esté reparado.
Caso práctico: Europa
Europa muestra cómo se aplica en la práctica el marco teórico de Miller. El continente consume alrededor de 5 millones de barriles de diésel al día, combustible para los camiones que transportan sus mercancías, los tractores que siembran sus cultivos y, con la llegada del invierno, las calderas que calientan millones de hogares.
¿Cuánto produce Europa y cuánto importa? A pleno rendimiento, las refinerías de la UE pueden producir entre 4,5 y 5 millones de barriles diarios de diésel y gasóleo, y ya operan cerca de su capacidad máxima. Esto deja a Europa con una autosuficiencia de entre el 85 % y el 90 % en el mejor de los casos. El 10 % o 15 % restante proviene de importaciones, y ese margen determina el precio de todo el mercado. Kepler estima que las importaciones de diésel de la UE procedentes de fuera del bloque ascienden a unos 580 000 barriles diarios este año. El Reino Unido, que ha perdido gran parte de su capacidad de refinación en las últimas dos décadas, está mucho más expuesto: importa más de la mitad del diésel que consume.
El origen de esas importaciones ha cambiado drásticamente. Rusia fue durante mucho tiempo el mayor proveedor externo de Europa hasta que la UE impuso un embargo al diésel ruso en 2023. Los países del Golfo cubrieron gran parte de la demanda, hasta que la guerra la interrumpió. Desde marzo, Estados Unidos ha suministrado más de la mitad de las importaciones europeas de diésel, y más de dos tercios en agosto y septiembre. Europa ha cambiado su dependencia de Moscú por la de Washington, y Washington acaba de demostrar que está dispuesto a usar esa influencia, amenazando con una prohibición de exportaciones si Europa no libera sus reservas de emergencia.
El diésel europeo también depende del crudo importado. Sus refinerías funcionan casi en su totalidad con petróleo extranjero: la UE importa alrededor del 97% del crudo que consume. Pero el Golfo nunca fue el principal proveedor de crudo de Europa. En 2025, los estados del Consejo de Cooperación del Golfo suministraron solo alrededor del 7% de las importaciones de crudo de la UE, Irak otro 5,8%. El crudo de Europa ahora proviene principalmente de Estados Unidos, Noruega y Kazajistán, que juntos suministraron casi la mitad de las importaciones de petróleo de la UE en el segundo trimestre de 2026. El volumen se ha mantenido estable; la factura aumentó un 56%. Pero el crudo no es el crudo para el que se construyeron las refinerías europeas. Gran parte de la capacidad de refinación de Europa se diseñó en torno a crudos ácidos medios como el Urals de Rusia, con unidades de conversión que transforman la parte más pesada del barril en diésel. El crudo de esquisto americano es ligero y dulce. Se refina fácilmente en gasolina y nafta, pero produce proporcionalmente menos diésel y combustible para aviones, los productos que escasean en Europa. Como señala Miller, el crudo ácido no es necesario exclusivamente para producir diésel; Los barriles de reemplazo funcionan, pero no con el mismo rendimiento ni al mismo costo. El suministro del Golfo que Europa realmente perdió fue el diésel refinado de las refinerías del Golfo, y eso es lo que Estados Unidos ha reemplazado. El resultado es una doble dependencia: Washington es ahora el mayor proveedor de Europa tanto del crudo que procesan sus refinerías como del diésel que no pueden producir. Incluso los barriles no estadounidenses conllevan riesgos. La mayor parte del crudo kazajo llega a Europa a través de una terminal en el Mar Negro, en Novorossiysk, en territorio ruso, una ruta que ya ha sido atacada por drones ucranianos.
¿Cuánto tiempo puede Europa almacenar diésel? Aquí es donde la aparente reserva de Europa resulta ser más escasa de lo que parece. A diferencia del petróleo crudo, que puede permanecer en cavernas de sal durante décadas, el diésel se degrada. En condiciones ideales, el diésel convencional con contenido ultrabajo de azufre suele almacenarse entre seis y doce meses. Con estabilizadores, biocidas y tanques bien gestionados, este periodo puede extenderse a entre 18 y 24 meses. La oxidación forma gomas y sedimentos, se acumula agua y proliferan los microbios en el combustible.
El diésel europeo presenta un problema adicional. La norma europea EN 590 permite hasta un 7 % de biodiésel en el diésel para vehículos, y este se oxida más rápido que el diésel derivado del petróleo. Concawe, la asociación europea de investigación de refinerías, recomienda un tiempo máximo de almacenamiento de seis meses para el biodiésel y las mezclas actuales que lo contienen. Los accionistas estratégicos pueden prolongar este plazo almacenando producto sin biodiésel, pero incluso en ese caso, la reserva debe rotarse, venderse en el mercado y reponerse con combustible nuevo cada uno o dos años.
Eso cambia la naturaleza real de las reservas europeas. En junio, los países de la UE y el Reino Unido contaban con aproximadamente 52 millones de toneladas de gasóleo y diésel, incluyendo casi 38 millones de toneladas de reservas de emergencia, lo que equivale a unos dos meses de consumo. Sin embargo, una reserva de diésel no es un depósito que Europa pueda llenar una vez y olvidarse. Es un depósito que debe renovarse continuamente, lo que significa que debe comprarse constantemente, y en el mismo mercado ajustado que describe Miller. Cada barril liberado ahora para satisfacer a Washington debe ser reemplazado posteriormente, a un precio más alto, por proveedores que ya tienen escasez. Y dado que el diésel se degrada, Europa no puede resolver el problema comprando más cuando está barato y almacenándolo durante años. Una reserva con una vida útil de uno o dos años no puede cubrir un déficit estructural que, según el escenario más grave de Miller, se estima en cinco años.
La conclusión para Europa es desalentadora. Produce la mayor parte de su propio diésel, pero carece de capacidad de refinación disponible. Depende de las importaciones para obtener el margen que determina los precios, y estas importaciones provienen ahora principalmente de un único proveedor que ha demostrado que las utilizará como palanca de negociación. Además, su reserva de emergencia es perecedera y limitada. En palabras de Miller, Europa es uno de los compradores más expuestos a la escasez marginal y el menos capaz de afrontar un desabastecimiento de cinco años.
Las implicaciones para la economía global
En conjunto, el análisis de Miller describe una economía mundial que enfrenta una crisis de suministro prolongada, no temporal. Los costos del combustible influyen en casi todos los sectores, por lo que los bancos centrales que luchan contra la inflación ya generada por esta crisis enfrentarán presión durante más tiempo del previsto. Los importadores de mercados emergentes se enfrentan a una combinación de altos costos de combustible, monedas débiles y un crédito más restrictivo que históricamente ha producido crisis de deuda e inestabilidad. Además, la reconstrucción absorberá capital, equipos y mano de obra especializada que, de otro modo, se destinarían a la construcción de nuevas infraestructuras energéticas en otros lugares, por lo que la escasez podría retrasar la inversión necesaria para superarla.
La conclusión estratégica de Miller es la que los responsables políticos menos desean escuchar. Poner fin al conflicto elimina una fuente de perturbación, pero no repara el sistema energético, que requiere un proceso independiente de financiación, ingeniería, fabricación, construcción y puesta en marcha que llevará años. Hasta que esto se complete, la disponibilidad de combustible fiable y el capital para adquirirlo determinarán qué economías asumirán la carga. Ninguna de las dos se distribuirá equitativamente.
Azufre y urea: su papel en la economía global y quiénes son los más perjudicados por el corte del suministro al Golfo Pérsico.
El daño económico global causado por el cierre del Estrecho de Ormuz es generalmente subestimado por la mayoría de los responsables políticos. El debate público y político sobre el cierre del Estrecho de Ormuz se ha centrado en el petróleo crudo: el número de buques cisterna, los precios del Brent y las reservas estratégicas de petróleo. Este enfoque es comprensible, pero ignora gran parte del daño. El Golfo Pérsico es también un importante proveedor mundial de gas natural licuado, urea, azufre y helio. Cada uno de estos recursos abastece a un sector diferente de la economía mundial (electricidad y gas industrial, producción de alimentos, fertilizantes fosfatados y refinación de metales, semiconductores e imágenes médicas), y ninguno puede ser reemplazado recurriendo a una reserva de emergencia como ocurre con el petróleo. La pérdida de estos flujos ha recibido mucha menos atención que la del petróleo, a pesar de que para varios países dependientes de las importaciones representa un impacto mucho más grave.
Este documento aborda dos de estas materias primas olvidadas: el azufre y la urea. Explica su importancia para la economía global, detalla la producción de los estados del Golfo e identifica los países más perjudicados por la restricción. El GNL se incluye en el análisis únicamente en lo que respecta a la producción de fertilizantes; el helio queda fuera del alcance de este documento.
La urea y el azufre son materias primas a granel de bajo valor que constituyen la base de dos de los sistemas de producción más importantes del mundo: la alimentación y la metalurgia. La urea es el principal fertilizante nitrogenado a nivel mundial. El azufre, convertido en ácido sulfúrico, es un insumo indispensable para los fertilizantes fosfatados y para la lixiviación de cobre, níquel y cobalto. El Golfo Pérsico es la principal fuente de exportación de ambos, y el cierre efectivo del Estrecho de Ormuz desde el 28 de febrero de 2026 ha eliminado la mayor parte de ese suministro de los mercados mundiales.
Los daños no se distribuyen de manera uniforme. Los países más afectados comparten tres características: una fuerte dependencia de las importaciones de productos del Golfo, escasa o nula disponibilidad de sustitutos nacionales y reservas limitadas. En consecuencia, los más perjudicados son India, Bangladesh, Pakistán, Sri Lanka y Nepal en el sur de Asia; Brasil y Australia entre los principales exportadores agrícolas; Indonesia, la República Democrática del Congo, Zambia y Chile en el sector de conversión de azufre en metales; Marruecos y China como productores de fosfato; y un grupo de importadores de bajos ingresos del este y sur de África que, según los análisis de la OMC, son los más expuestos.
Los precios de la urea han retrocedido en gran medida tras el fuerte repunte de abril gracias a las cuotas de exportación chinas y a la menor demanda. El azufre, en cambio, no, ya que es un subproducto sin un sustituto inmediato y porque Rusia y China han restringido simultáneamente sus propias exportaciones. Por lo tanto, la crisis del azufre es la más duradera y la menos reconocida de las dos.
Por qué la urea es importante
La urea (46 % de nitrógeno) es el fertilizante nitrogenado más comercializado y la forma más económica de aportar nitrógeno a cultivos de cereales como el arroz, el trigo y el maíz. Se produce mediante la conversión de gas natural en amoníaco y la posterior reacción de este con dióxido de carbono. El gas representa aproximadamente tres cuartas partes o más del coste de producción, razón por la cual la industria se ha concentrado en las regiones donde el gas es más barato: el Golfo Pérsico, Rusia, el norte de África y, para consumo interno, China.
No se puede prescindir del nitrógeno durante una temporada sin que se produzcan pérdidas de cosecha, por lo que la demanda es inelástica a corto plazo. Cuando la urea se vuelve inasequible, los agricultores de los países más pobres la aplican en menor cantidad y las cosechas siguientes disminuyen; por lo tanto, el efecto sobre el precio de los alimentos se produce con cierto retraso. Además de en la agricultura, la urea se utiliza en el líquido de escape diésel para camiones, en resinas de urea-formaldehído para paneles de madera y en piensos para animales.
El peso del Golfo en el comercio de urea
Las estimaciones de la participación del Golfo varían según las definiciones (producción frente a exportaciones, Oriente Medio frente a dependencia exclusiva del estrecho de Ormuz, transporte marítimo frente a todo el comercio), pero todas apuntan a que la región es la mayor fuente individual:
- Según Argus, las exportaciones de urea de Oriente Medio ascienden a unos 20 millones de toneladas anuales, lo que representa aproximadamente el 35% del comercio marítimo, de las cuales algo más de 17 millones de toneladas anuales se cargan en el estrecho de Ormuz o proceden de Irán.
- RaboResearch estima que alrededor del 30% de la urea mundial normalmente transita por el Estrecho; NDSU sitúa al Golfo en torno al 43% de las exportaciones marítimas de urea; un informe diario de escenarios de farmdoc utiliza alrededor del 40% de la urea comercializada a nivel mundial.
- La IFA estima que aproximadamente 12 millones de toneladas de urea al año transitan por el estrecho de Ormuz.
Por qué el azufre es importante
El azufre es fundamental casi exclusivamente por el ácido sulfúrico, el producto químico industrial más producido en el mundo. Su principal uso es la acidificación de la roca fosfática para obtener ácido fosfórico, del cual se derivan los fertilizantes DAP, MAP y TSP. El segundo uso estratégico es la hidrometalurgia: lixiviación en pilas y agitación de minerales de cobre (SX-EW) y lixiviación ácida a alta presión (HPAL) de lateritas de níquel y cobalto, que constituye la base de la industria indonesia de metales para baterías. El ácido sulfúrico también se utiliza en el refinado de petróleo, el pigmento de dióxido de titanio, la viscosa, el papel y el tratamiento de aguas.
Dos factores hacen que las crisis de azufre sean inusualmente severas. Primero, casi todo el azufre elemental es un subproducto de la eliminación de sulfuro de hidrógeno del gas ácido y el crudo, por lo que ningún productor puede aumentar la producción en respuesta a los precios. Segundo, los consumidores que procesan metales a menudo no pueden operar a niveles parciales: Kpler señala que las plantas de HPAL, en la práctica, están o encendidas o apagadas.
Escala de exposición a metales
- La extracción por solventes y electroforesis (SX-EW) representa aproximadamente el 15% de la producción mundial de cátodos de cobre, concentrada en la República Democrática del Congo, Chile y Estados Unidos; el uso de ácido varía desde aproximadamente 3 t hasta más de 20 t por tonelada de cobre, dependiendo de la ley del mineral (Kpler).
- El níquel HPAL necesita aproximadamente 10 toneladas de azufre por tonelada de níquel, por lo que cada aumento de 100 dólares por tonelada en el precio del azufre añade unos 1000 dólares por tonelada al coste del níquel (Red Door Research a través de S&P Global).
- Según una estimación del sector, sin ácido sulfúrico se detendría aproximadamente el 30 % del procesamiento de níquel, el 50 % del de cobre y el 70 % del de cobalto (SunSirs). Considérese esto como una estimación orientativa.
El peso del Golfo en el comercio de azufre
Oriente Medio produce aproximadamente una cuarta parte del azufre mundial, pero abastece cerca del 45 % del comercio marítimo (SMM). La IFA sitúa esta cifra en el 49 % del comercio mundial de azufre, o unos 15 millones de toneladas anuales a través del estrecho de Ormuz. S&P Global cita unos 20 millones de toneladas anuales, la mitad de la oferta comercializada. Dado que los estados del Golfo consumen poco del azufre que extraen, casi todo se exporta.
Panorama general de la producción del Golfo
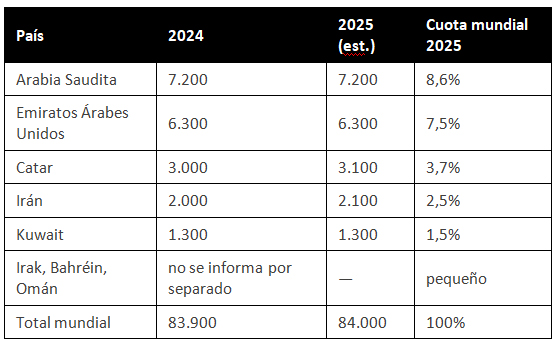
Azufre (USGS MCS 2026, todas las formas, miles de toneladas métricas)
Las cifras se calculan a partir de datos del USGS. El USGS no desglosa la producción de Irak, Bahréin y Omán; se cree que su producción es pequeña (Omán unos cientos de kilotones; Bahréin e Irak menos), pero se trata de estimaciones, no de cifras documentadas.
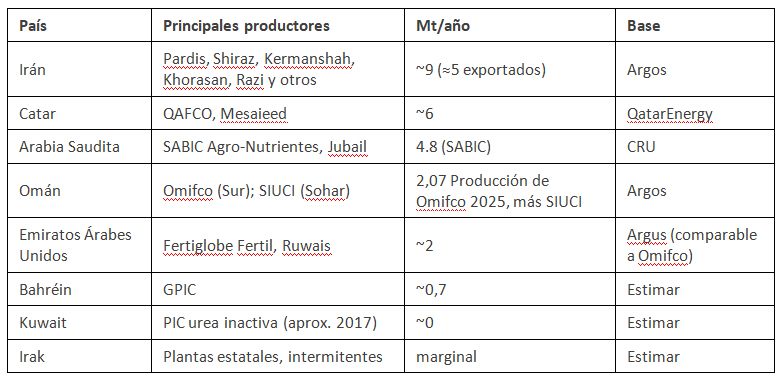
Urea (capacidad o producción, millones de toneladas métricas por año)
Algunas bases de datos comerciales reportan una producción de urea en Bahréin superior a 6 millones de toneladas y en Irán superior a 11 millones de toneladas; ambas cifras exceden la capacidad de producción conocida y no deben considerarse fiables. Las dos plantas de Omán se encuentran fuera del estrecho y han continuado exportando.
El límite de 2026 y las perturbaciones acumuladas
La guerra entre Estados Unidos e Irán, que comenzó el 28 de febrero de 2026, paralizó el tráfico comercial de carga seca a granel a través del estrecho de Ormuz. Posteriormente, varios sucesos agravaron aún más la situación:
- Daños materiales. QatarEnergy suspendió la producción en marzo tras los ataques a sus instalaciones de Ras Laffan y Mesaieed; Mesaieed alberga QAFCO. SMM prevé que los daños en las instalaciones de gas y refinación en Qatar y los Emiratos Árabes Unidos mantendrán las exportaciones por debajo de los niveles previos a la guerra a medio plazo, lo que limita directamente la recuperación de azufre.
- El suministro de gas a las plantas de los importadores se vio interrumpido. La pérdida del suministro de GNL catarí obligó al cierre de plantas de urea en el sur de Asia, convirtiendo un problema de importación en un problema de producción nacional. Reuters informó que Bangladesh cerró cuatro de sus cinco plantas de urea.
- Prohibición de exportación de ácido sulfúrico por parte de China. El 10 de abril, China sustituyó su cuota de exportación de ácido por una prohibición total hasta agosto; Chile, Indonesia y Arabia Saudita fueron sus principales compradores (Kpler).
- Prohibición rusa de exportación de azufre. Prorrogada el 25 de junio hasta el 31 de diciembre de 2026, eliminando al otro principal proveedor de azufre (SMM).
Impacto medido
- El Centro de Comercio Internacional constató que las exportaciones de urea procedentes de economías dependientes del estrecho de Ormuz cayeron un 83% en volumen en abril de 2026 en comparación con abril de 2025, y que los proveedores alternativos no habían sustituido la urea ni el azufre perdidos.
- RaboResearch estimó que el cierre estaba retirando alrededor de 2 millones de toneladas de fertilizante por semana de los mercados mundiales, y que los costos de los fertilizantes agrícolas habían aumentado entre un 30 % y un 40 % desde que comenzó la guerra.
- El sistema de seguimiento de Ormuz de la OMC mostró que los envíos de fertilizantes a través del estrecho seguían siendo prácticamente nulos en septiembre, incluso cuando los precios de la urea volvieron a los niveles anteriores a la guerra (alrededor de 386 dólares por tonelada) debido a la liberación de cuotas por parte de China.
- El precio del azufre se ha mantenido elevado: ADNOC aumentó su precio oficial de venta de julio a 1000 $/t FOB, y los precios de entrega en Indonesia superaron los 1000 $/t (SMM; CRU). Las importaciones chinas de azufre en mayo disminuyeron un 66 % interanual.
Países más afectados
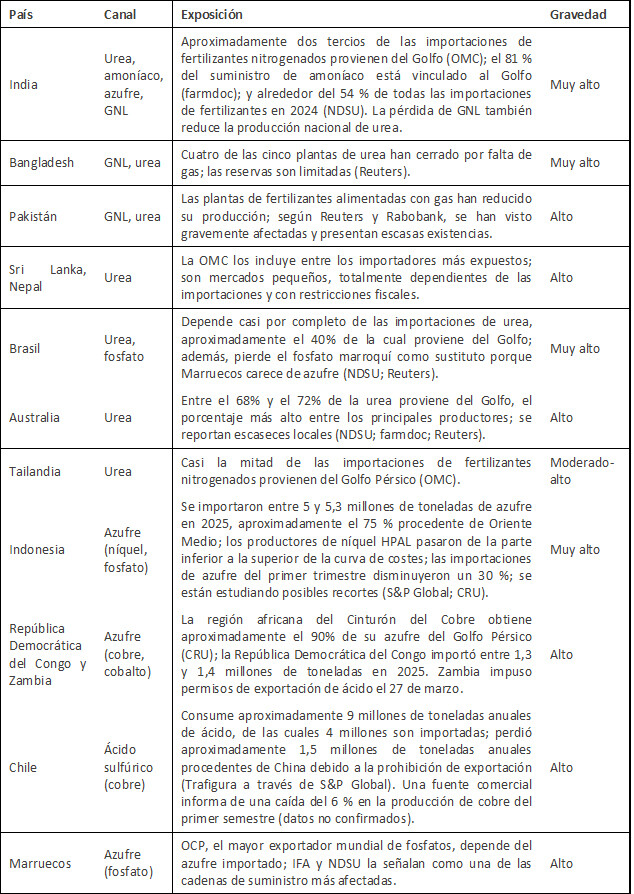
La clasificación que se presenta a continuación pondera tres factores: proporción del suministro procedente del Golfo, capacidad de sustitución (producción nacional, proveedores alternativos, reservas) y consecuencias económicas o para la seguridad alimentaria. Los países se agrupan según el canal a través del cual les llega la crisis.
Notas sobre los casos más relevantes
India es el país más perjudicado en términos absolutos. Se ve afectada por tres factores simultáneamente: la importación de urea y amoníaco, la importación de azufre para sus plantas de fosfato y la importación de GNL para sus propias plantas de urea. El gobierno ha revisado su programa de subsidios para nutrientes, valorado en aproximadamente 4.500 millones de dólares, y está priorizando el gas para fertilizantes, lo que traslada el costo al presupuesto en lugar de eliminarlo.
Brasil es el principal exportador agrícola más expuesto. Debido a que importa casi todo su nitrógeno y la mayor parte de su fosfato, y a que la restricción al azufre limita simultáneamente la capacidad de Marruecos para suministrar fosfato, Brasil pierde tanto sus fuentes directas como sus fuentes alternativas. La consecuencia es importante para el suministro mundial de soja y maíz y, por lo tanto, para las importaciones chinas de piensos.
Indonesia es el ejemplo más claro de cómo el efecto del azufre repercute en la economía industrial. Con más de la mitad de la producción mundial de níquel y una capacidad de producción de HPAL que depende del azufre del Golfo, el impacto se extiende a las cadenas de suministro de acero inoxidable y cátodos de baterías. CRU informó que los precios del níquel aumentaron junto con un precio récord del cobre de aproximadamente 13 000 $/t.
El cinturón de cobre africano ilustra el valor del autoabastecimiento. Los operadores con ácido propio, como First Quantum en Zambia y la planta de ácido de Kamoa-Kakula en la República Democrática del Congo, informaron de interrupciones limitadas, mientras que las operaciones de lixiviación que dependen del azufre importado del Golfo se enfrentan a recortes en la producción.
Compensaciones y ganadores relativos
- Productores fuera del estrecho: Omifco y SIUCI de Omán, y Arabia Saudita a través de los puertos del Mar Rojo; SABIC ha transportado urea por tierra desde Jubail hasta Yanbu, aunque a pequeña escala (Fertilizer Daily).
- China ha liberado las cuotas de exportación de urea, lo que contribuyó en gran medida a la bajada de los precios de este producto. Rusia se beneficia de la urea, pero ha optado por retener el azufre en su territorio.
- Los productores con gas nacional y ácido de producción propia, en particular Estados Unidos, Canadá y las operaciones integradas de fundición y producción de cobre ácido, están relativamente aislados.
Perspectivas e indicadores a tener en cuenta
La urea se normalizará primero una vez que los barcos se trasladen, ya que las plantas del Golfo Pérsico fuera de las zonas afectadas pueden reiniciar rápidamente sus operaciones y otros exportadores cuentan con capacidad de reserva. El azufre se retrasará, puesto que su recuperación depende del procesamiento de gas y de las refinerías en Qatar y los Emiratos Árabes Unidos, algunas de las cuales están dañadas, y debido a que las restricciones a la exportación rusas y chinas se extienden al menos hasta fin de año. Indicadores clave: tránsitos semanales de carga a granel en el estrecho de Ormuz; precios de venta al público del azufre de QatarEnergy y ADNOC; tasas de operación de HPAL en Indonesia; volúmenes y precios de las licitaciones de urea en India; decisiones chinas sobre cuotas de exportación; y si Rusia renueva su prohibición del azufre más allá del 31 de diciembre de 2026.
Los otros impactos de Ormuz: GNL y helio. Efectos económicos del corte del Golfo Pérsico, desde el primer orden hasta el tercer orden.
Introducción
Este artículo da continuidad a mi trabajo anterior sobre las consecuencias económicas de la interrupción del suministro de azufre y urea en el Golfo Pérsico. En aquel artículo, argumenté que el debate público sobre el Estrecho de Ormuz se ha centrado en el petróleo crudo, ignorando las demás materias primas que abastece el Golfo: GNL, urea, azufre y helio. Tras analizar el azufre y la urea, ahora me ocupo de las dos restantes: el gas natural licuado y el helio, y examino el daño en tres direcciones: los países que perdieron el suministro directamente, las industrias y exportaciones de esos países que dependen de él, y los consumidores y economías que se encuentran más abajo en la cadena de suministro.
Ambos productos están relacionados porque provienen del mismo lugar. El helio de Qatar se extrae del mismo gas natural que alimenta sus plantas de GNL en Ras Laffan. Cuando los misiles iraníes impactaron Ras Laffan en marzo y se cerró el estrecho de Ormuz, el mundo perdió una gran parte de su GNL y aproximadamente un tercio de su helio de golpe. El impacto económico en el GNL es, con diferencia, mucho mayor; el del helio es menor y más extraño, porque un gas que la mayoría de la gente asocia con globos de fiesta resulta ser indispensable para chips de memoria, escáneres de resonancia magnética y cohetes.
Mis principales conclusiones son las siguientes. La crisis del GNL ha afectado con mayor dureza a las economías pobres del sur de Asia, dependientes de las importaciones, donde ha provocado el cierre de plantas de fertilizantes, la paralización de fábricas textiles y la interrupción del suministro eléctrico. Desde allí, esto se traduce directamente en los problemas de urea y alimentos que describí anteriormente. La crisis del helio se ha gestionado hasta ahora mediante reservas y asignación de recursos, en lugar de cierres, pero ha otorgado a Estados Unidos una nueva forma de influencia y ha incrementado discretamente el coste del desarrollo de la IA. Y el efecto más duradero podría recaer sobre el propio GNL: los importadores que sufrieron pérdidas en el pasado están recurriendo al carbón, la energía nuclear y la solar, lo que amenaza la viabilidad a largo plazo de las exportaciones en las que Estados Unidos y Qatar depositan sus esperanzas.
Por qué el GNL y el helio son importantes
GNL
El gas natural licuado (GNL) es el medio por el cual el gas cruza los océanos. Para los países importadores, alimenta centrales eléctricas, calienta hogares, abastece a la industria y, fundamentalmente, es la materia prima para el amoníaco y la urea. El gas también es el combustible flexible que equilibra las redes eléctricas cuando la demanda alcanza su punto máximo o las energías renovables disminuyen. Países como Pakistán, Bangladesh, Taiwán, Japón y Corea del Sur tienen poco o ningún gas natural propio, por lo que el GNL es su única opción.
Aproximadamente una quinta parte del suministro mundial de GNL pasó por el estrecho de Ormuz el año pasado, casi en su totalidad procedente de Qatar y los Emiratos Árabes Unidos. Solo Qatar exportó alrededor de 81,5 millones de toneladas en 2025.
Helio
El helio es un subproducto de ciertos flujos de gas natural; no se puede fabricar. Es el único refrigerante práctico para imanes superconductores y otros sistemas que deben funcionar cerca del cero absoluto, y su pequeño tamaño atómico lo convierte en el gas estándar para la detección de fugas. Sus usos críticos incluyen la fabricación de semiconductores (refrigeración de obleas, grabado y litografía EUV), escáneres de resonancia magnética, lanzamientos espaciales, sistemas de defensa, fibra óptica, computación cuántica y criogenia para investigación. Para la mayoría de estas aplicaciones, como señala el Servicio Geológico de Estados Unidos, no existe sustituto.
El helio también es logísticamente frágil. Se transporta en estado líquido a unos -269 °C en contenedores criogénicos especializados y comienza a evaporarse después de aproximadamente 35 a 48 días. Esto significa que no se puede almacenar en alta mar ni redirigir lentamente como se hace con el petróleo.
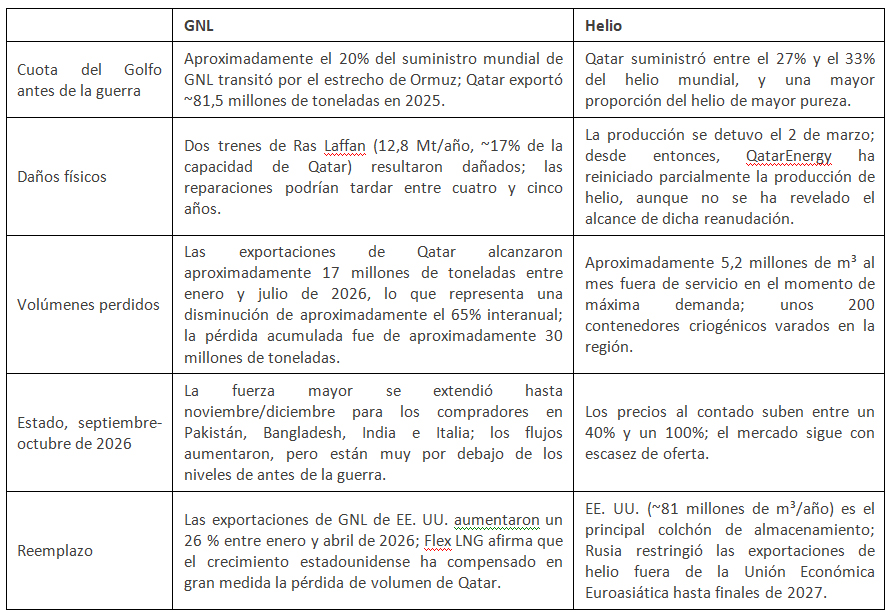
La magnitud del shock de oferta
Fuentes: The National, IENE/Banchero Costa, Edison Group, Exiger, ChemAnalyst, Hydrocarbon Processing. Las estimaciones de la proporción de helio varían según la fuente, entre aproximadamente el 27 % y un tercio.
Las cifras de volumen principales subestiman el daño por una razón: el suministro de reemplazo no llegó a los países que lo perdieron. Los cargamentos estadounidenses se dirigieron principalmente a compradores con capacidad de pago, sobre todo en Europa y el noreste de Asia. El GNL al contado en Asia y Europa se encuentra cerca de su nivel más alto desde finales de 2022, con el JKM asiático en torno a los 20 dólares por MMBtu y el TTF europeo en torno a los 24 dólares a finales de septiembre, frente a unos 3 dólares en Henry Hub. Los países excluidos de ese mercado por los altos precios son los que más sufrieron.
Efectos de primer orden: quién perdió el suministro
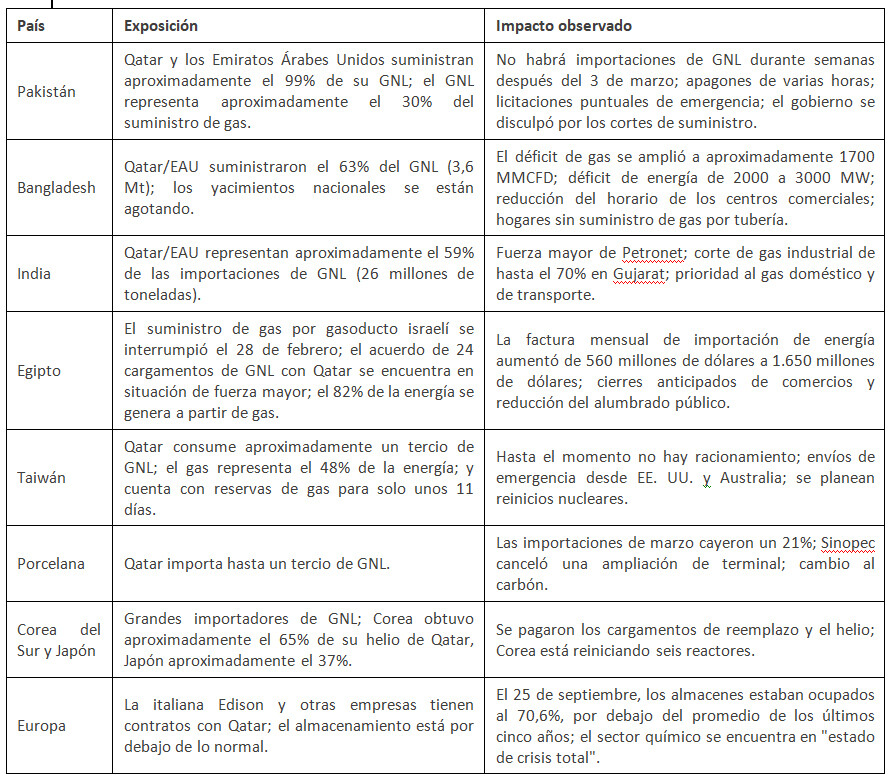
Fuentes: ProPakistani/Gastech, Wood Mackenzie, Ittefaq, Argus, CTech, Atlantic Council, IEEFA, TrendForce, Global LNG Hub, Reuters.
Efectos secundarios: lo que hacen esos países
Asia meridional: fertilizantes, prendas de vestir, cerámica
Aquí es donde la crisis del GNL se une a la crisis de la urea que describí en mi artículo anterior. El gas es la materia prima para la urea, por lo que la pérdida de GNL significa la pérdida de la producción nacional de fertilizantes, además de la pérdida de las importaciones del Golfo. En India, el GNL suministró el 80% del gas del sector de fertilizantes en 2025; el gobierno intervino para restablecer el suministro a las plantas de fertilizantes, razón por la cual los agricultores indios se han visto relativamente protegidos. Bangladesh no pudo hacer lo mismo. Seis de sus principales plantas de urea han cerrado o reducido su producción, y la planta estatal de Ashuganj ha estado inactiva durante más de un año.
Bangladés es también el segundo mayor exportador de prendas de vestir del mundo, y este sector representa aproximadamente el 80 % de sus ingresos por exportaciones. Cientos de fábricas, incluidas las textileras, han reducido la producción o cerrado, y los fabricantes de prendas de punto han optado por costosos generadores diésel. Las fábricas se enfrentan a retrasos en los envíos, penalizaciones y cancelaciones de pedidos. Los compradores son principalmente minoristas de ropa europeos y estadounidenses; no he visto informes que cuantifiquen los pedidos que se desvían a otros países, pero existe el riesgo de que parte de ese negocio se traslade definitivamente a proveedores con suministro eléctrico fiable.
En India, el clúster cerámico de Morbi, en Gujarat, uno de los centros de fabricación de azulejos más grandes del mundo, sufrió una reducción a la mitad en el suministro de gas y el cierre de algunas unidades. Las industrias del vidrio, petroquímica y de refinación también se quedaron sin gas. La industria textil de Pakistán, su principal exportadora, depende de centrales eléctricas de gas para autoconsumo y se ha visto afectada por las mismas interrupciones, aunque no he encontrado cifras de exportación para 2026.
Egipto: energía y exportaciones
Egipto sufrió un doble golpe: el suministro de gas por gasoducto israelí se interrumpió al comenzar la guerra, y su acuerdo de GNL con Qatar se vio afectado por la cláusula de fuerza mayor. Dado que el 82 % de su energía proviene del gas, su factura mensual de importación energética casi se triplicó. Egipto también es un importante exportador de urea y otros productos derivados del gas a Europa, y en anteriores casos de escasez de gas, ha cerrado primero las plantas de fertilizantes, por lo que sus exportaciones están expuestas a la misma presión.
Europa: productos químicos e industria pesada
Europa está pagando más en lugar de quedarse sin electricidad. El precio mayorista de la electricidad en Alemania rondaba los 132 $/MWh en marzo, frente a los 48 $ en Estados Unidos. La federación química alemana VCI declaró que sus empresas estaban operando en "modo de crisis total"; Lanxess está recortando 550 puestos de trabajo y las empresas más pequeñas han congelado las contrataciones. Con las reservas de almacenamiento por debajo del promedio de los últimos cinco años al acercarse el invierno, existe el riesgo de una segunda ronda de recortes industriales si la temporada es fría.
Taiwán y Corea: potencia para los chips
La situación de Taiwán es la más precaria entre las economías avanzadas. El gas natural abastece casi la mitad de su electricidad, Qatar alrededor de un tercio de su gas natural licuado (GNL), y Taiwán solo dispone de reservas de gas para unos 11 días. TSMC, por sí sola, consume casi el 10 % de la electricidad de la isla. Taiwán ha evitado el racionamiento comprando cargamentos estadounidenses y australianos, pero una escasez prolongada durante el pico de demanda estival la obligaría a elegir entre los hogares y las fábricas de semiconductores.
Helio: chips, escáneres y cohetes
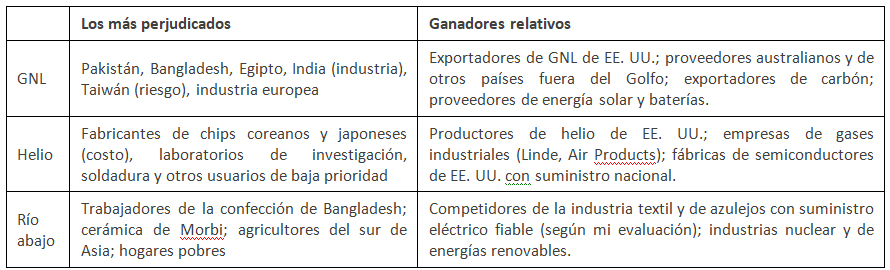
El suministro de helio lo gestionan unas pocas empresas de gases industriales (Linde, Air Liquide, Air Products, Messer, Iwatani), y en caso de escasez, ellas deciden quién lo recibe. Los usuarios del sector médico suelen tener prioridad; los laboratorios de investigación, las empresas de soldadura y las compañías de globos para fiestas se abastecen primero. Los fabricantes de chips pueden permitirse pagar casi cualquier precio, ya que el helio representa una fracción mínima del coste de las obleas; su riesgo es no recibirlo en absoluto.
Corea del Sur es el productor de chips más expuesto. Samsung y SK Hynix fabrican aproximadamente el 70% de la DRAM mundial y obtenían cerca del 65% de su helio de Qatar. Firmaron nuevos contratos a largo plazo con Linde y Air Products, aceptaron precios más altos y ampliaron el reciclaje, y el gobierno coreano se aseguró un suministro de semiconductores para unos cuatro meses. TSMC mantenía un inventario de más de dos meses y recicla entre el 80% y el 90% de su helio. No se han reportado recortes de producción confirmados. Las fábricas estadounidenses, que utilizan helio nacional, han sido las menos expuestas.
Además de los chips, cada escáner de resonancia magnética contiene entre 1500 y 2000 litros de helio líquido y puede sufrir daños permanentes si se calienta. El sector sanitario representa aproximadamente el 30 % del consumo de helio. Los lanzamientos espaciales, las pruebas de satélites y la criogenia para la defensa también son grandes consumidores.
Efectos terciarios: la economía en general
Seguridad alimentaria
La crisis del GNL agrava el riesgo alimentario que describí en artículos anteriores. La pérdida de gas en Bangladesh y Pakistán implica una menor disponibilidad de urea a nivel nacional, lo que se traduce en una mayor demanda de importaciones en un mercado que ya sufre escasez de urea del Golfo, y menores rendimientos si los agricultores no pueden obtenerla. En Bangladesh, la crisis ha afectado directamente a los hogares: las familias rurales están recurriendo a estufas de leña cuando falla el suministro de gas por tubería.
Electrónica y desarrollo de la IA
Es improbable que la escasez de helio sea el principal factor que impulse los precios de la memoria, que ya estaban subiendo debido a la demanda de IA, pero sí aumenta la presión. Los analistas del sector prevén que el escaso helio de alta pureza se destine a la memoria para IA de alto margen en lugar de a chips para dispositivos de consumo comunes. Las grandes empresas tecnológicas han invertido unos 650.000 millones de dólares en infraestructura de IA este año, y ese gasto depende de un suministro constante de memoria por parte de dos empresas coreanas que dependían del helio de Qatar.
La paradoja de la transición energética
La consecuencia más duradera podría ser el impacto que la crisis está teniendo en la demanda de GNL. Los importadores que se vieron perjudicados están diversificando sus fuentes de suministro.
- India ha recurrido al carbón para proteger su red eléctrica al tiempo que aceleraba los proyectos de energía eólica y almacenamiento de baterías.
- Corea del Sur está reactivando seis reactores nucleares; Taiwán, que se declaró libre de energía nuclear en 2025, planea reactivar dos centrales.
- Pakistán no recibió GNL durante semanas, pero la energía solar, tras importar más de 46 GW de paneles desde 2022, ahora suministra aproximadamente una cuarta parte de su generación, y no tiene planes para construir nuevas centrales eléctricas de GNL.
- La empresa vietnamita Vingroup solicitó sustituir un proyecto de energía de GNL previsto de 4,8 GW por energías renovables y baterías; Filipinas está reduciendo sus planes de GNL.
- Las importaciones chinas cayeron drásticamente y Sinopec canceló la ampliación de su terminal.
A corto plazo, esto significa más carbón y mayores emisiones. A largo plazo, debilita el argumento a favor del GNL como un combustible de transición fiable y, con ello, la justificación de la inversión en la enorme capacidad de exportación que se está construyendo en Estados Unidos y Qatar.
Estados Unidos: ganador con un proyecto de ley interno
Estados Unidos es el claro ganador en ambos mercados de materias primas. Sus exportaciones de GNL aumentaron un 26 % en los primeros cuatro meses de 2026, y es el mayor exportador mundial de helio y la principal fuente de suministro de reemplazo. Las empresas de gases industriales y los productores, como ExxonMobil, también se han beneficiado. Sin embargo, los estadounidenses están pagando parte de la factura: el costo del gas residencial aumentó cerca de un 14 % con respecto al año anterior y se acerca a máximos de los últimos tres años, y los legisladores han comenzado a cuestionar los volúmenes de exportación antes de las elecciones de mitad de mandato. En cuanto al helio, Estados Unidos vendió su Reserva Federal de Helio a Messer en 2024, por lo que la reserva estratégica que podría haber estabilizado esta escasez ahora es un activo comercial privado.
Presión fiscal en los importadores más débiles
Para Pakistán, Bangladesh y Egipto, cada cargamento de reemplazo comprado a precios al contado consume sus escasas divisas. Como señaló un economista bangladesí, depender principalmente de las importaciones "no es una opción viable porque Bangladesh no tiene suficientes divisas". Por lo tanto, la crisis energética también representa un problema de balanza de pagos y de deuda para los países menos preparados para absorberla.
Ganadores y perdedores
Mis conclusiones
- El GNL y la urea constituyen una misma crisis en el sur de Asia. La pérdida de gas provocó el cierre de las plantas de fertilizantes que podrían haber compensado la pérdida de importaciones de urea del Golfo, por lo que el riesgo para los alimentos es mayor que el que supondría cualquiera de las dos crisis por separado.
- El suministro de reemplazo se destina a quien pueda pagarlo. Las exportaciones estadounidenses han compensado parcialmente los volúmenes mundiales de GNL, pero los importadores más pobres quedaron excluidos por los altos precios. Los promedios ocultan el daño.
- El problema del helio se ha gestionado, pero no resuelto. Las reservas, el reciclaje y la asignación han evitado hasta ahora la interrupción del suministro de chips, pero los daños en Ras Laffan tardarán años en repararse y no se espera ningún suministro nuevo importante no catarí antes de 2028.
- Estados Unidos gana influencia y un problema político. Ahora es el proveedor indispensable de ambas materias primas, mientras que sus propios consumidores se enfrentan a facturas de gas más altas y sus reservas de helio se han agotado.
- La guerra podría truncar definitivamente el futuro del GNL. Todo país que, tras esta experiencia, recurra al carbón, la energía nuclear o la solar, perderá un cliente a largo plazo.
Indicadores que estoy observando
- Si QatarEnergy levanta la cláusula de fuerza mayor después de diciembre, y el ritmo de los tránsitos por el estrecho de Ormuz.
- Niveles de almacenamiento y TTF en Europa durante el invierno; cualquier reducción de la producción industrial en Alemania e Italia.
- Las reservas de gas de Taiwán y cualquier decisión sobre la asignación de energía que afecte a las fábricas de semiconductores.
- Datos de exportación de prendas de vestir de Bangladesh y horas de cortes de electricidad en Pakistán.
- La revisión de precios de los contratos de helio en el cuarto trimestre y el alcance de la reanudación del suministro de helio en Qatar.
- El Congreso toma medidas para limitar las exportaciones de GNL de Estados Unidos después de las elecciones de mitad de mandato.
Advertencias sobre los datos
Varias cifras provienen de la prensa especializada, que resume el trabajo de analistas (Wood Mackenzie, Kpler, IEEFA, Gastech), en lugar de datos primarios. Las estimaciones de la cuota de mercado de helio de Qatar oscilan entre el 27 % y un tercio. No he encontrado cifras fiables para 2026 sobre las exportaciones textiles de Pakistán ni sobre los pedidos de prendas de vestir de Bangladesh que se pierden a favor de otros países. Las afirmaciones sobre quién se beneficia en la fase posterior de la cadena de valor son mi propia valoración. La información está actualizada hasta principios de octubre de 2026.