Larry C. Johnson
Una vez más, estoy en deuda con Karl W. Miller, cuyo análisis de la crisis energética desatada por la guerra con Irán se ha convertido en una lectura esencial para mí. Karl tiene la costumbre de anticiparse a los acontecimientos. Anticipó la ofensiva de los hutíes en el sur de Yemen en julio, mucho antes de que acaparara los titulares, y su reciente trabajo sobre la escasez mundial de diésel y el doble golpe que ha sufrido el Golfo ha influido en gran medida en lo que he escrito aquí. Su último análisis prospectivo, «La trampa del reinicio en el Golfo», del 28 de septiembre, podría ser el más importante hasta la fecha. A continuación, presento mi resumen de sus conclusiones.
El mundo espera el momento en que se reabra el estrecho de Ormuz y el petróleo del Golfo vuelva a fluir. Karl sostiene que este momento será malinterpretado. El primer buque cisterna que cargue o la primera refinería que reinicie sus operaciones no marcarán el fin de la crisis. Los estados del Golfo están intentando reconstruir sus sistemas energéticos en una zona de conflicto activa. La reconstrucción a gran escala llevará años, y cualquier nuevo ataque puede destruir el trabajo ya realizado, cerrar las rutas de exportación y obligar a los contratistas a marcharse antes de que se terminen las reparaciones definitivas. La conclusión de Miller es contundente: el mundo debe prepararse para una crisis prolongada de suministro energético. Para las instalaciones más dañadas, estima que el ciclo de reparación podría durar hasta cinco años, e incluso más si nuevos ataques interrumpen los trabajos.
El problema, subraya, no es el dinero. Los estados del Golfo tienen capital. Lo que no pueden comprar a demanda es maquinaria de repuesto, personal especializado, transporte seguro y condiciones operativas estables.
El flujo faltante
Miller mide la exposición en función de una referencia aproximada de unos 20 millones de barriles diarios que normalmente pasan por Ormuz: aproximadamente 15 millones de barriles diarios de crudo y condensado y 5 millones de barriles diarios de productos refinados, incluidas las exportaciones de Irak. Su escenario de planificación provisional contempla un flujo de 8,5 millones de barriles diarios, lo que deja 11,5 millones de barriles diarios, o el 57,5%, interrumpidos. Un escenario de estrés con un flujo de 6,5 millones de barriles diarios deja 13,5 millones de barriles diarios, o el 67,5%, interrumpidos. Miller aclara que se trata de escenarios de planificación, no de totales actuales medidos, y que ninguna de las brechas representa automáticamente el déficit global neto una vez que se tienen en cuenta la redistribución de rutas, los inventarios y la reducción de la demanda. Sin embargo, ninguno de los casos se asemeja a una interrupción marginal.
En su cálculo del total de 8,5 millones de barriles diarios, Arabia Saudita representa aproximadamente 4,4 millones, Irak 1,7 millones, Kuwait y los Emiratos Árabes Unidos alrededor de 1 millón cada uno, y Qatar solo 0,2 millones. Omán se encuentra fuera del estrecho, y las exportaciones sauditas del Mar Rojo y el desvío de Fujairah de los Emiratos Árabes Unidos no se contabilizan.
El petróleo crudo se está recuperando más rápido que el combustible.
La distinción más importante del informe radica en la diferencia entre crudo y productos terminados. Un repunte en las exportaciones de crudo no implica la recuperación del combustible utilizable. Las exportaciones de productos de Ormuz, excluido el GLP, se situaron en torno a 1 millón de barriles diarios el 11 de septiembre, frente a los cerca de 4 millones previos a la guerra, lo que representa una disminución de aproximadamente el 75%. En el resto del Golfo, las exportaciones de productos, incluido el GLP, cayeron casi un 60% en agosto. Las exportaciones netas de diésel y gasóleo en agosto fueron de tan solo 390 000 barriles diarios, poco más de una cuarta parte de su nivel anterior a la guerra. Que un cargamento de crudo se convierta en diésel o combustible para aviones donde se necesite depende del estado de la refinería, la compatibilidad del crudo, las especificaciones del producto y las rutas de entrega.
Hay una excepción notable a la imagen de refinerías cerradas. La refinería Duqm de Omán informó que operó alrededor de 255.000 barriles por día durante 2026, produciendo aproximadamente 215.000 barriles por día de diésel, combustible para aviones y nafta en el primer semestre, la mayor parte de la cual probablemente se exporta.
Cómo sale realmente el petróleo
Miller describe el sistema de transporte que actualmente mueve el crudo del Golfo. Los buques cisterna cargan dentro del Golfo, atraviesan el estrecho de Ormuz y transfieren su carga a buques transoceánicos en el Golfo de Omán. Gran parte de este trabajo lo realizan buques de gran tamaño: en una semana a finales de septiembre, 17 de los 19 buques cisterna que salían del Golfo eran superpetroleros que transportaban aproximadamente 2 millones de barriles cada uno.
Su advertencia se refiere a la forma de contar. Una carga de 2 millones de barriles registrada al cargarla, luego en el estrecho y finalmente en la estación de transferencia en alta mar sigue siendo de 2 millones de barriles, no de 6 millones. Y el sistema es lento. Un buque de transporte de 2 millones de barriles que completa un ciclo completo en 20 días abastece solo 100 000 barriles diarios, por lo que para transportar 1 millón de barriles diarios se necesitan diez buques de este tipo funcionando a la perfección, además de la flota de reenvío. Un ciclo de 30 días requiere quince.
Arabia Saudita debe recuperar dos líneas costeras.
Arabia Saudita es fundamental para la recuperación y enfrenta amenazas a ambos lados de la península. El informe comienza con una imagen satelital, del 13 de septiembre, que muestra los daños en la estación de bombeo del oleoducto Este-Oeste en Al-Mesabaah. Según se informa, las cargas de Yanbu en el Mar Rojo se reanudaron el 27 de septiembre, con un flujo por oleoducto de alrededor de 3,5 millones de barriles diarios, parte del cual abastece a refinerías nacionales. En el suroeste, la campaña de Ansar Allah contra la infraestructura energética y las amenazas al transporte marítimo en el Mar Rojo obligan a los operadores sauditas a prever interrupciones repetidas en Jazan y a lo largo de la ruta marítima. Miller advierte que no se debe culpar a los hutíes de cada incidente saudita. La verdadera prueba radica en si los ataques desde diferentes direcciones podrían interrumpir la misma cadena de exportación simultáneamente.
Por qué las reparaciones tardan años
El informe establece rangos de planificación para la reparación después de la autorización:
- Tuberías e instrumentación locales: de semanas a tres meses.
- Tanques y sistemas contra incendios: 3-18 meses
- Sistemas de potencia y control: 6-24 meses
- Maquinaria de proceso principal: 12-36 meses
- Reconstrucción integral severa: 24-60 meses
En otras palabras, restaurar los sistemas más dañados podría llevar hasta cinco años. Estos plazos no son coincidentes; el sistema indispensable más lento determina la fecha. Una refinería intacta no puede funcionar sin energía eléctrica, hidrógeno, agua, controles, tanques y acceso para la exportación. Una máquina diseñada a medida puede mantener toda una instalación fuera de servicio mientras se preparan los demás sistemas.
Miller distingue tres fechas que suelen confundirse: la primera producción, cuando una configuración restringida puede producir de forma segura; el rendimiento fiable, cuando mantiene la tasa prometida; y la restauración completa, cuando se dispone de reparaciones permanentes, capacidad de respaldo y repuestos. Estas fechas pueden transcurrir con años de diferencia.
Qatar aporta pruebas contundentes. Su último pronóstico estima que las reparaciones de dos plantas de GNL dañadas durarán aproximadamente tres años, y se prevé que la planta de conversión de gas a líquidos dañada esté lista para el primer trimestre de 2027. Las plantas de GNL que no hayan sufrido daños podrían reanudar sus operaciones pocas semanas después de su reapertura segura.
La demora consume capital
Cuanto más tiempo estén expuestas las reparaciones a la inflación, la removilización y los conflictos, mayor será su costo. En el modelo ilustrativo de Miller, mil millones de dólares en reparaciones directas, distribuidos a lo largo de cinco años, cuestan 1.650 millones de dólares con acceso estable, 2.390 millones de dólares en condiciones restringidas y 3.650 millones de dólares en un conflicto persistente. El dinero comprometido tardíamente puede permitir realizar la misma reparación física a un precio mucho mayor sin recuperar el tiempo de operación perdido.
Una región que compite consigo misma.
Arabia Saudita, Qatar, los Emiratos Árabes Unidos, Kuwait, Bahréin y Omán dependen del mismo mercado global de reparaciones: plazas en fábricas de turbinas y compresores, astilleros, contratistas especializados, equipos de elevación pesada y equipos de puesta en marcha. Un plan que presupone el mismo espacio en las fábricas para varios países no es viable. La recuperación será gradual. Omán y los Emiratos Árabes Unidos pueden ofrecer puertos alternativos, pero enviar toda la carga de reconstrucción a los mismos centros solo traslada el cuello de botella.
Cómo se propaga la crisis
Los efectos llegan al resto del mundo a través del combustible entregado, no de la producción total. Reemplazar un cargamento de crudo no reemplaza una unidad diésel dañada. El combustible para aviones debe cumplir con las especificaciones de aviación y pasar por sistemas de suministro aeroportuarios autorizados. Los viajes más largos reducen la capacidad de transporte efectiva: una flota que tarda el doble de tiempo por viaje de ida y vuelta entrega aproximadamente la mitad. Las plantas de GNL dañadas mantendrán ajustados los mercados de gas y electricidad incluso después de que mejoren las rutas petroleras. Y el equipo desviado a reparaciones retrasa los nuevos proyectos con los que el mercado contaba para aliviar la situación.
La línea de tiempo
Miller considera que cinco años es el horizonte de planificación para daños graves. Un programa de 36 a 60 meses, autorizado a finales de 2026, prevé su finalización entre finales de 2029 y finales de 2031, y cualquier ataque que dañe equipos críticos retrasará aún más la fecha. Miller insta a comenzar de inmediato: la ingeniería, las especificaciones, las reservas de fábrica y la planificación logística pueden avanzar antes de que la seguridad sea óptima, y esperar a una solución política implica perder las primeras plazas de producción.
El mensaje de Miller es que la recuperación debe demostrarse, no declararse. Llegará cuando el suministro sea fiable, se eliminen las soluciones temporales y el sistema pueda sobrevivir a otro fallo, no cuando se cargue el primer buque cisterna. Con un ciclo de reparación que podría extenderse hasta cinco años, ese día aún está lejos. Hasta entonces, el mundo depende de un sistema energético parcialmente reparado, con menor capacidad de reserva y una ruta más costosa para cada barril de combustible que suministra.
El excedente de diésel en Estados Unidos es una ilusión (Actualización de Karl Miller)
En teoría, Estados Unidos debería ser la válvula de seguridad mundial en esta crisis de combustible. Las refinerías estadounidenses producen mucho más diésel del que consumen los estadounidenses. Pero cada barril ya está comprometido. Entre el aumento de la demanda interna, los fuertes compromisos de exportación y las refinerías operando cerca de su límite, Estados Unidos está consumiendo sus propias reservas, no acumulando excedentes. Y como demuestra Karl W. Miller en su último análisis, del 29 de septiembre, la crisis del Golfo afecta al suministro mundial de combustible de dos maneras: priva de crudo a las refinerías extranjeras y reduce el suministro de combustible refinado en las refinerías del Golfo. Estados Unidos no tiene diésel de reserva para ofrecer a un mundo que ha perdido 1,6 millones de barriles diarios de exportaciones de diésel del Golfo y Rusia en conjunto. Hasta que se recupere el suministro de combustible refinado, la brecha se cubrirá con precios más altos, menor actividad económica o ambas cosas.
El doble golpe del Golfo
La evaluación de Miller del 29 de septiembre explica por qué la escasez de diésel es peor de lo que sugieren las cifras del crudo por sí solas. La crisis del Golfo afecta al suministro mundial de combustible a través de dos canales distintos simultáneamente.
El primer factor es la materia prima. Cuando se interrumpen las exportaciones de crudo del Golfo Pérsico, las refinerías de Asia, Europa y África pierden los barriles que estaban preparadas para procesar. Si bien se pueden utilizar crudos alternativos, no necesariamente ofrecen el mismo rendimiento, capacidad ni coste, ya que las refinerías y el suministro de hidrógeno están configurados en función de crudos específicos. Según la regla general de Miller, cada millón de barriles diarios de crudo que no se repone supone entre 300 000 y 500 000 barriles diarios menos de diésel y combustible para aviones en el extranjero.
El segundo factor es el combustible refinado. El Golfo Pérsico es una importante región de refinación por derecho propio, y los daños, la escasez de materia prima, los problemas con los servicios públicos y las limitaciones en el transporte marítimo han reducido sus exportaciones de productos refinados mucho más que sus exportaciones de crudo. En el escenario de planificación de Miller para todo el corredor de Ormuz, incluido Irak, las exportaciones de crudo y condensado caen un 51%, de 14,95 millones de barriles diarios a 7,40 millones. Los productos refinados y el GLP caen un 78%, de 4,93 millones de barriles diarios a 1,10 millones. Los Emiratos Árabes Unidos, Kuwait, Irán y Qatar representan la mayor parte de la pérdida de productos refinados.
En ese escenario, el diésel y el gasóleo representan 640 000 b/d del déficit de producto, y el combustible para aviones y el queroseno otros 350 000 b/d, gran parte de los cuales son combustibles que normalmente se destinan a Europa, África y el sur de Asia. Los datos medidos son igualmente contundentes. Las exportaciones netas de diésel y gasóleo del Golfo cayeron de un estimado de 1,45 millones de b/d antes de la guerra a 390 000 b/d en agosto, un déficit de 1,0 a 1,1 millones de b/d. Esta pérdida del Golfo constituye la mayor parte del déficit combinado de 1,6 millones de b/d en las exportaciones de diésel del Golfo y Rusia; el resto proviene de Rusia.
Las pérdidas van mucho más allá del diésel. El escenario muestra una escasez de 1,32 millones de barriles diarios de GLP, combustible para cocinar y calentar a cientos de millones de hogares en India y el sur de Asia; 880 000 barriles diarios de nafta para las plantas petroquímicas de Asia; y 460 000 barriles diarios de fueloil residual, gran parte del cual es combustible para buques, que alimenta directamente la escasez de buques cisterna descrita más adelante. Los combustibles para aviones militares, como el JP-8 y el JP-5, se enfrentan a una presión adicional debido a que requieren un suministro certificado y aditivos.
Miller es muy cuidadoso con los cálculos. Los dos canales deben sumarse con el mismo alcance y fecha; las pérdidas de GLP, nafta y fueloil no deben contabilizarse como escasez de diésel; y el crudo almacenado en el país para las refinerías del Golfo no debe considerarse perdido dos veces. Sus cifras de Ormuz representan un escenario de estrés, no una medición, y los informes de septiembre sobre la recuperación de las exportaciones de crudo indican que los flujos reales son mejores que el escenario previsto. Pero la idea central se mantiene. La crisis del Golfo priva a las refinerías extranjeras de materia prima y, al mismo tiempo, retira combustible terminado del mercado. Por eso, el mundo sufre una escasez de diésel y combustible para aviones que los precios del crudo por sí solos no reflejan.
Una escasez física, no solo un aumento repentino de precios.
El resultado, como argumentó Miller en su informe del 26 de septiembre, «El ajuste de cuentas del combustible», es una crisis por la escasez de barriles, no solo por su elevado precio. Estima que entre 2 y 3 millones de barriles diarios de productos refinados desaparecieron del suministro mundial a principios de septiembre. Si esta situación persiste, habrá que reponer, racionar o extraer de las reservas entre 60 y 90 millones de barriles cada mes.
El diésel es fundamental. El consumo mundial de diésel y gasóleo ronda los 29,4 millones de barriles diarios, y el diésel impulsa los camiones, las cosechadoras, las minas y los generadores de respaldo de la economía global. Miller calcula que las exportaciones de diésel del Golfo Pérsico y Rusia en agosto fueron 1,6 millones de barriles diarios inferiores a los niveles de febrero. No se trata de una pérdida puntual que se pueda cubrir con unos pocos cargamentos de emergencia. Los importadores necesitan un cargamento de reemplazo a diario, del tipo adecuado y entregado en la terminal correcta antes de que se agoten sus reservas.
Las cifras estadounidenses
Esto convierte a Estados Unidos en el proveedor de último recurso. La producción de destilados promedió alrededor de 5,2 millones de barriles diarios en las cuatro semanas previas al 11 de septiembre, con refinerías operando al 96,8% de su capacidad. El consumo interno, medido por la cifra de suministro de productos de la EIA, generalmente se ha mantenido entre 3,4 y 3,7 millones de barriles diarios.
Eso representa un excedente de más de un millón de barriles diarios. Sin embargo, la producción ya está comprometida. Estados Unidos exportó aproximadamente 1,61 millones de barriles diarios de destilado durante la semana que finalizó el 11 de septiembre, tras alcanzar un récord de 1,935 millones a principios de agosto. La EIA afirma que el aumento de las exportaciones se produjo tras la pérdida de grandes cantidades de suministro de destilado procedentes de Oriente Medio, Rusia y China.
El cálculo de Miller para la semana que finalizó el 18 de septiembre muestra la situación del país. Las refinerías produjeron 5,159 millones de barriles diarios y Estados Unidos importó 85,000. Frente a esto, el consumo interno fue de 3,975 millones, aumentando con la demanda estacional, y las exportaciones fueron de 1,331 millones. Esto generó un déficit de aproximadamente 62,000 barriles diarios, cubierto mediante la reducción de las reservas. Estados Unidos no tiene superávit, sino un pequeño déficit, mientras exporta una cuarta parte de su producción.
El margen de beneficio ya se ha agotado. La utilización de las refinerías alcanzó el 98 % a finales de agosto, el nivel más alto desde 2018. Miller señala que cada 100 000 barriles diarios adicionales de exportaciones deben provenir ahora de nueva producción, un menor consumo interno o una mayor reducción de las reservas.
Las existencias son escasas y están en el lugar equivocado.
Las existencias comerciales de destilados ascendían a 107,9 millones de barriles el 11 de septiembre, lo que representa aproximadamente 30 días de cobertura y un 12 % menos que el promedio de los últimos cinco años. La EIA prevé que caerán por debajo de los 100 millones de barriles en septiembre y se mantendrán por debajo del mínimo de los últimos cinco años hasta finales de 2026 y durante la mayor parte de 2027.
La cifra nacional oculta un problema regional. A finales de agosto, las existencias de diésel en la Costa Este eran un 33 % inferiores a las del año anterior, y en la región del Atlántico Inferior, que abastece al Sureste, la caída fue de aproximadamente un 40 %. El excedente se encuentra en la Costa del Golfo, y los oleoductos hacia la Costa Este están casi llenos. La exención de la Ley Jones, vigente desde marzo y prorrogada hasta el 15 de noviembre, ha sido de ayuda: los envíos de destilados del Golfo a la Costa Este alcanzaron un récord de 220 000 barriles diarios en abril. Sin embargo, la exención no cambia el incentivo para exportar. Con los márgenes de refinación globales cerca de máximos históricos, las refinerías del Golfo ganan más exportando diésel que a Florida o Nueva York.
Por eso Miller advierte contra la restricción de las exportaciones de diésel estadounidense. Una prohibición de exportación mantendría el combustible en el país, pero agravaría la escasez en otros países. No produciría ni un solo barril adicional de diésel a nivel mundial.
La presión sobre los buques cisterna: transportar el combustible cuesta más.
Incluso los barriles de repuesto llegan más lentamente. Miller calcula que redirigir un flujo de 1,6 millones de barriles diarios a viajes diez días más largos inmoviliza 16 millones de barriles adicionales en tránsito. Y si el viaje de ida y vuelta de un buque cisterna se alarga de 30 a 45 días, la misma flota entrega solo dos tercios de la cantidad de combustible; para mantener el nivel de entregas se necesitaría un 50 % más de buques. Una carga en alta mar, escribe, no es diésel en la terminal de camiones.
El mercado de los buques cisterna es donde esa aritmética se traduce en costes. Las guerras no han reducido la flota mundial, sino que han alargado sus viajes. El transporte marítimo de petróleo se mide en toneladas-milla, barriles multiplicados por distancia, y cada desvío este año ha añadido millas: buques cisterna intercambiando cargamentos frente a Omán, barcos navegando alrededor de África, refinerías asiáticas que llegan hasta América en busca de crudo de reemplazo, y una gran flota paralela que transporta petróleo ruso e iraní sancionado por rutas lentas y sinuosas. Cada viaje más largo mantiene un barco en el mar, fuera del grupo disponible para todos. La flota sigue siendo del mismo tamaño; la cantidad de barcos que se pueden alquilar se ha desplomado.
Los armadores están cobrando en consecuencia. Los superpetroleros que transportan crudo del Golfo a China ahora ganan más de 1 millón de dólares al día, casi 30 veces su promedio de los últimos diez años, según el corredor marítimo Gibson, cuyo director de investigación considera que las tarifas son insostenibles y advierte que destruirán la demanda si persisten. A mediados de septiembre, Clarksons estimó las ganancias promedio de toda la flota de superpetroleros en un récord de 451.000 dólares al día, con las ganancias de los Suezmax también en un récord de 343.000 dólares. Alrededor del 15% de los superpetroleros del mundo estaban esperando frente a Omán, sin realizar ninguna actividad útil. El economista jefe de Trafigura afirmó que nunca había sido tan caro transportar petróleo. En algunas regiones, los corredores informan que casi no quedan barcos para fletar.
Esas tarifas elevadas empeoran la escasez, no solo la encarecen, de cuatro maneras.
En primer lugar, se añade el flete a cada barril de reposición. El transporte marítimo, que históricamente representaba una pequeña fracción del coste de entrega de una carga, ahora supone una proporción mayor que nunca, según Vortexa. A mediados de septiembre, el flete de un superpetrolero con crudo del Golfo de México a China alcanzó la cifra récord de 37,5 millones de dólares, unos 19 dólares por barril antes del refinado. Un importador que repone diésel perdido del Golfo o de Rusia paga el precio de la Costa del Golfo más el flete en esa escala, razón por la cual Miller advierte que los costes de destino añaden una carga adicional a sus rangos de precios mayoristas. Los países importadores más pobres son los primeros en alcanzar el límite de su capacidad de financiación.
En segundo lugar, los barriles existentes dejan de circular. Cuando el flete reduce el margen de beneficio, las operaciones de larga distancia dejan de ser rentables y simplemente no se realizan. Esto afecta especialmente al crudo. Al interrumpirse el suministro de crudo agrio medio y pesado del Golfo Pérsico, las refinerías de Asia y Europa han recurrido a sustitutos ligeros y dulces procedentes de América, el Mar del Norte y África Occidental, que se encuentran lejos de donde se necesitan. Cuando el flete hace que un cargamento lejano no sea rentable, la refinería no lo compra, procesa menos crudo y produce menos diésel y combustible para aviones. Mientras tanto, las refinerías inflan los precios del crudo dulce disponible en las cercanías, elevando así el coste de la materia prima para el diésel que sí se produce.
En tercer lugar, las soluciones alternativas consumen aún más buques, y el mercado del crudo está desviando buques del transporte de diésel. Las refinerías asiáticas están fletando buques cisterna Aframax más pequeños en lugar de superpetroleros para transportar crudo estadounidense, y los cargamentos del Atlántico se están dividiendo entre dos buques Suezmax donde antes un superpetrolero realizaba el trabajo. Un mayor número de buques por barril reduce aún más la competencia en el mercado. Peor aún, los buques cisterna que transportan diésel se están pasando al transporte de crudo. El LR2, el mayor buque cisterna para productos limpios, es un Aframax con tanques revestidos: puede transportar tanto diésel como crudo, pero un Aframax convencional no puede transportar diésel. El 11 de septiembre, la Bolsa Báltica valoró un cargamento de crudo de 80.000 toneladas en el Mediterráneo en unos 115.000 dólares al día, tres veces más que los 38.000 dólares de un cargamento equivalente de productos limpios. Los armadores han seguido la tendencia: a finales de abril, más de la mitad de la flota de LR2 revestidos transportaba crudo. TORM, importante propietario de buques cisterna para productos refinados, afirma que la capacidad útil de transporte de combustibles limpios ha disminuido aproximadamente un 5%, a pesar del crecimiento de su flota. El mundo está perdiendo capacidad de transporte de diésel en medio de una escasez de este combustible.
En cuarto lugar, el combustible que impulsa los barcos también escasea. Las refinerías, con recursos limitados, están transformando más fuelóleo pesado en diésel y combustible para aviones, de mayor valor, lo que reduce las reservas de combustible para la flota de buques cisterna y, a su vez, eleva nuevamente las tarifas de transporte. Transportar ese combustible resulta más costoso.
El flete también determina el destino de los barriles de exportación estadounidenses. El diésel de la Costa del Golfo se vende al comprador que pague más tras el transporte, lo que explica en parte por qué los cargamentos se dirigen a Europa y Latinoamérica, mientras que la Costa Este de Estados Unidos sufre escasez. La falta de buques cisterna no causó la crisis del combustible, pero convierte un mercado ajustado en uno disfuncional.
El combustible para aviones se enfrenta a un problema similar. Europa produce alrededor de 1,1 millones de barriles diarios, pero consume 1,6 millones e importa el resto. Si se pierden 200.000 barriles diarios de esas importaciones, quedan 6 millones de barriles por cubrir cada mes. Los aeropuertos pueden verse obligados a cancelar vuelos mucho antes de que se agoten las reservas mundiales de combustible para aviones.
Los precios del diésel no seguirán la tendencia a la baja del crudo.
El 22 de septiembre, el diésel de la Costa del Golfo se cotizaba a 209,66 dólares el barril, o 4,99 dólares el galón, frente al crudo WTI a 96,41 dólares. Esto representa una diferencia de aproximadamente 113 dólares por barril, lo que indica que la escasez se encuentra en la refinación y la distribución, no en el crudo. El pronóstico de Miller para los próximos 90 días, suponiendo que la situación persista, es de 190 a 240 dólares por barril para el diésel de la Costa del Golfo y de 165 a 215 dólares para el combustible de aviación. Otra crisis importante de suministro elevaría el precio del diésel a 230-300 dólares. Solo una recuperación real del suministro lo reduciría a 125-165 dólares.
También advierte que no hay que sobreinterpretar la caída de los precios. Los precios pueden bajar porque la oferta se recupera o porque los transportistas, agricultores y aerolíneas reducen su actividad. La segunda causa es la destrucción de la demanda, no su recuperación.
Reabrir Hormuz no acabará con esto.
El riesgo a largo plazo radica en que la gente asuma que la crisis termina cuando se reabra el Estrecho de Ormuz. Miller argumenta que un estrecho abierto no reparará un pozo, reiniciará un compresor ni pagará a un contratista. En su escenario de estrés de ingeniería central, incluso después de que se restablezca el acceso seguro, aproximadamente 11,8 millones de barriles diarios de capacidad de exportación del Golfo seguirán sin estar disponibles después de un año, y la restauración costará entre 380.000 y 870.000 millones de dólares en cinco años. El ritmo lo marcan los pozos dañados, las plantas de procesamiento compartidas, los equipos especializados y el capital, no los anuncios de las navieras.
Incluso cuando la oferta y la demanda se equilibran de nuevo, las reservas aún deben reponerse. Con un superávit sostenido de medio millón de barriles al día, reabastecer las reservas de 30 millones de barriles lleva otros dos meses.
Lo que necesitas saber
Estados Unidos produce mucho más diésel del que consume, y ya lo está utilizando todo. Entre la demanda interna, los compromisos de exportación y las refinerías operando casi al límite de su capacidad, EE. UU. no tiene reservas para ofrecer a un mundo que ha perdido 1,6 millones de barriles diarios de exportaciones de diésel procedentes del Golfo Pérsico y Rusia. Hasta que se recupere el suministro de combustible refinado, el ajuste se producirá mediante precios más altos, una menor actividad económica o ambas cosas.
La presión llega a la pista de aterrizaje: la guerra de los destilados ahora está recortando vuelos.
Durante la mayor parte de este año, he estado argumentando sobre una fracción de un barril. No sobre el barril en sí —el precio fijo del crudo ha sido noticia para todos— sino sobre la parte central: la estrecha franja de la columna de destilación de donde provienen el diésel y el combustible para aviones, y donde el verdadero daño de la guerra con Irán siempre iba a recaer. Califiqué el papel de Estados Unidos en ella como una paradoja —una escasez que está abasteciendo, no sufriendo— y sostuve que la verdadera vulnerabilidad del país nunca fue la disponibilidad de crudo, sino la cadena de suministro que transforma un barril en algo que un motor puede quemar.
Ese argumento ya no es abstracto. Está afectando a la industria de las aerolíneas comerciales. En las últimas dos semanas, American, United y Southwest han confirmado la cancelación de vuelos en sus itinerarios, y todas apuntan a la misma causa: el combustible. United afirma haber eliminado vuelos programados para diciembre y advirtió que podría recortar aún más en el primer trimestre de 2027 si los precios se mantienen. American ha suspendido temporalmente seis rutas —cuatro con origen en Los Ángeles y dos que conectan Charlotte con California— y está revisando otras. Southwest ha reducido discretamente su plan de crecimiento de capacidad para 2026 a la mitad, desde un objetivo original del 2 al 3 por ciento. Y la primera víctima directa ya está en tierra: Spirit finalizó su liquidación en mayo, frustrada por un plan de reestructuración que partía de un precio del combustible para aviones cercano a los 2,24 dólares por galón y que luego vio cómo subía hasta los 4,51 dólares.
Esta es la frase que quiero que recuerden, porque resume toda la historia. El director financiero de United, al explicar los recortes, dijo que la aerolínea ahora vuela "para maximizar la rentabilidad y la generación de efectivo libre", no la cuota de mercado. Comparen esto con lo que dicen las tres aerolíneas: la demanda es fuerte. Los aviones están llenos. Los controles de seguridad están registrando un volumen de pasajeros casi récord. No es una recesión la que está provocando la cancelación de vuelos. Es una crisis de márgenes de refinación la que lo está haciendo, y las aerolíneas lo están dejando claro.
Esa distinción constituye la tesis central de los tres últimos artículos que he publicado sobre la escasez de crudo ácido, que llega ahora como consecuencia de ello.
El diésel y el combustible para aviones no son parientes. Compiten por las mismas moléculas. Ambos son destilados intermedios extraídos de la misma sección de la columna atmosférica, y cada barril de crudo contiene una cantidad limitada de esa fracción. Una refinería decide cómo distribuirla —matemáticamente, más combustible para aviones significa menos diésel—, pero no puede generar más de la fracción en sí.
Así que, cuando escribí que la crisis del diésel se debía a un fallo en el rendimiento de los destilados y no a un problema de precios fijos, la consecuencia lógica siempre estuvo presente: lo que perjudica al diésel perjudica al combustible para aviones, porque ambos se extraen de la misma fuente. La única incógnita era cuándo se manifestaría en el sector civil y de qué forma.
El mecanismo subyacente es el que me he esforzado por comprender correctamente. La propiedad que hace que un barril de destilado sea rico es la densidad y la configuración de la refinería diseñada para craquearlo, no el azufre en sí; el azufre es la característica correlacionada, no la causa. Los crudos del Golfo que desaparecieron cuando Hormuz cerró a finales de febrero resultan ser pesados y ácidos, y la infraestructura mundial para maximizar la producción de diésel y combustible para aviones —las unidades de coquización e hidrocraqueo de las refinerías complejas— está diseñada precisamente para procesarlos. Si se retira esa materia prima del mercado global, no solo aumenta el precio del crudo, sino que se reduce el rendimiento de los combustibles de los que dependen la aviación y el transporte de mercancías. Por eso se disparó el margen de refinación , y no solo el precio fijo. La pérdida de rendimiento es un fallo en la cadena de suministro de crudo, y este fallo es una guerra.
Por qué la aviación salió peor parada
Si bien el diésel fue el primero en sufrir las consecuencias, ahora el combustible para aviones las está sufriendo con mayor intensidad, y los datos del mercado muestran el porqué.
El precio del diésel en el puerto de Nueva York, frente al WTI, alcanzó los 107,35 dólares por barril el 1 de septiembre, y el diésel minorista en EE. UU. registró un máximo histórico de 5,85 dólares por galón el 4 de septiembre, más de la mitad del precio registrado el día anterior al inicio de la guerra. Sin embargo, el sector de los aviones se ha recalentado aún más, ya que las interrupciones en las refinerías de Oriente Medio afectaron desproporcionadamente la producción de queroseno. A mediados de septiembre, el Brent se había estabilizado por encima de los 121 dólares, mientras que el WTI se mantenía en torno a los 102 dólares, y el monitor de combustible para aviones de la IATA mostró que el precio promedio mundial aumentó otro 6 % en una sola semana, hasta aproximadamente 181 dólares por barril. La IATA ya había elevado su pronóstico para el combustible como porcentaje de los costos operativos globales de las aerolíneas al 31,4 % este año, frente al 25 % anterior, y esa proyección ahora parece conservadora, no alarmista.
Para una aerolínea de bajo costo o regional, el margen de refinación —no el precio del crudo— es el factor determinante para la supervivencia de la compañía. Una aerolínea puede cubrirse contra el precio del crudo, pero no contra el margen de refinación, ya que este margen está limitado por la capacidad física de refinación, algo que ningún contrato financiero puede generar. Cuando el precio del crudo y el de la refinación se disparan simultáneamente, como ha ocurrido este año, incluso una aerolínea con cobertura se expone a un costo que nunca contrató. Esto fue lo que desbarató las previsiones de Spirit, y es lo que ahora obliga a las grandes aerolíneas a reestructurar sus rutas, recortando los vuelos con márgenes reducidos para proteger los rentables.
Qué es esto y qué no es.
Dos advertencias importantes. Primero, algunos de los recortes de vuelos que se han producido en este ciclo de noticias son noticias sobre la demanda de combustible —Virgin Atlantic cancela la ruta Londres-Seattle para el invierno, Air Canada reduce sus rutas estacionales a EE. UU.— impulsados tanto por la disminución del tráfico transatlántico y el descenso de los visitantes estadounidenses como por el precio del queroseno. No todos los vuelos cancelados son víctimas de la crisis de destilados. Segundo, la parte de crudo de esta crisis puede desaparecer de la noche a la mañana. Si el acuerdo de tránsito de Ormuz que Irán mantiene con Omán finalmente se concreta, el precio del Brent puede caer en picado con una sola noticia. Pero la parte de refinación no se puede revertir con una noticia. Reconstruir la producción de destilados que el mundo perdió implica volver a utilizar los barriles de crudo pesado y ácido, y procesarlos con equipos que tardan días en reconfigurarse y certificarse; y ese es un proceso físico, no diplomático.
Así pues, la parte más duradera de esta crisis es precisamente la que se manifiesta en la puerta de embarque. Un alto el fuego puede reducir la factura del petróleo, pero no puede reabastecerla instantáneamente. Y hasta que lo haga, las aerolíneas seguirán haciendo lo que describió el director financiero de United: volar para obtener beneficios, no para ganar cuota de mercado, y cancelar discretamente los vuelos en los que las cuentas ya no cuadran.
La vulnerabilidad nunca fue el petróleo crudo. Fue el corte. Y ahora el corte tiene un calendario.
Tres guerras, una factura: cómo Ormuz, Ucrania y las sanciones están presionando a los gigantes del transporte exprés y elevando los precios mundiales.
Este artículo surge de una conversación que tuve hoy durante mi vuelo de Estambul a Londres. Iba sentado junto a un piloto de FedEx que se dirigía a París vía Londres. Le pregunté sobre los precios del combustible de aviación y su impacto en FedEx, y la respuesta fue mucho más compleja de lo que esperaba. Las empresas de mensajería urgente del mundo se presentan como barómetros de la economía global. En 2026, también miden otro factor: el coste de operar una red aérea global cuando dos de los tres principales corredores aéreos este-oeste están prácticamente cerrados. Hasta ahora, FedEx y UPS están sobreviviendo a la crisis principalmente trasladándoles el coste a sus clientes. Ese coste no desaparece, sino que se traslada a lo largo de la cadena de suministro y se refleja en las cifras de inflación que ahora combaten los bancos centrales.
El shock del combustible
El detonante fue la guerra con Irán. La Agencia Internacional de Energía ha descrito el cierre casi total del estrecho de Ormuz como la mayor interrupción del suministro en la historia del mercado petrolero mundial. El Brent alcanzó un máximo cercano a los 118 dólares a finales de marzo, cayó a unos 70 dólares el 1 de julio, repuntó por encima de los 100 dólares a finales de julio y volvió a subir a 109 dólares a principios de septiembre tras los nuevos ataques contra el transporte marítimo y la infraestructura energética. Desde entonces, ha bajado hasta situarse en torno a los 99 dólares ante las expectativas generadas por las conversaciones entre Estados Unidos e Irán, pero aún acumula una subida de aproximadamente el 60% en lo que va de año.
El precio del combustible para aviones ha aumentado más que el del crudo debido a la ampliación de los márgenes de refinación. Según la última lectura semanal de la IATA, el promedio mundial se situó en 194,90 dólares por barril, un 7,4 % más en una sola semana. El precio promedio del combustible para aviones tipo queroseno en la costa del Golfo de Estados Unidos fue de 4,341 dólares por galón en septiembre. Las redes terrestres también se ven afectadas: el precio promedio nacional del diésel alcanzó un récord de 6,31 dólares por galón.
Para FedEx, la mayor aerolínea de carga del mundo por número de pasajeros, esto repercute directamente en sus costes. En el trimestre finalizado el 31 de mayo, su factura de combustible aumentó un 66%, pasando de 864 millones de dólares a 1.430 millones de dólares.
La restricción del espacio aéreo: Rusia más el Golfo Pérsico
La guerra de Ucrania y las sanciones occidentales ya habían cerrado el espacio aéreo ruso a las aerolíneas estadounidenses y europeas después de 2022. Esto aumentó las horas de vuelo y el consumo de combustible en las rutas entre Europa y Asia, otorgando una ventaja duradera a las aerolíneas que aún sobrevuelan Rusia. Las aerolíneas chinas, turcas, indias y de los países del Golfo Pérsico mantienen el acceso al espacio aéreo ruso y pueden ofrecer vuelos más rápidos y económicos entre Europa y Asia.
Luego, el Golfo Pérsico también se cerró. Ocho estados de Oriente Medio cerraron o restringieron su espacio aéreo a finales de febrero, lo que obligó al tráfico aéreo a transitar por el corredor del Cáucaso, entre el Mar Negro y el Mar Caspio, de unos 160 kilómetros de ancho en su punto más estrecho. Xeneta estimó que entre el 16 % y el 18 % de la capacidad mundial de carga aérea desapareció casi sin previo aviso. Los datos de Freightos mostraron que las tarifas desde el sur de Asia a Norteamérica y Europa aumentaron aproximadamente un 50 % al comienzo de la guerra.
A mediados de julio, las aerolíneas del Golfo habían restablecido entre el 75 % y el 96 % de sus horarios desviando sus rutas hacia el sur, sobrevolando Arabia Saudita y Egipto, lo que añadió entre 30 y 60 minutos a los servicios entre Europa y Asia. Los vuelos más largos implican mayor consumo de combustible, menor capacidad de carga, más horas de tripulación y menor utilización de las aeronaves. DHL Global Forwarding informó que el desvío de rutas para evitar los centros de conexión del Golfo estaba reduciendo la fiabilidad de los horarios y aumentando los costes operativos. El transporte aéreo de mercancías desde y hacia la propia región también se vio gravemente afectado: las exportaciones de Oriente Medio y África cayeron un 24 % interanual.
Cómo se han comportado los integradores
Aquí la historia se vuelve menos sencilla de lo que sugieren los titulares. Los recargos han protegido a FedEx y UPS mucho mejor que a las aerolíneas o a las empresas de transporte con pocos activos. El director de atención al cliente de FedEx declaró en marzo que el recargo por combustible estaba "cumpliendo su función" y mantendría la rentabilidad de la empresa.
Las cifras de ingresos lo confirman. En el trimestre de marzo a mayo, los ingresos de FedEx aumentaron un 13%, hasta alcanzar los 25.000 millones de dólares, con recargos por combustible relacionados con la guerra de Irán que sumaron 5 puntos porcentuales. El recargo por combustible para envíos terrestres en EE. UU. de FedEx se situó en el 26% durante la semana del 17 de agosto. UPS elevó su previsión para el año fiscal 2026 a 91.200 millones de dólares en ingresos y aproximadamente 7,22 dólares en ganancias por acción ajustadas.
La presión se refleja en los márgenes. FedEx superó las previsiones el trimestre pasado, pero sus ingresos operativos cayeron casi un 22% interanual. El mecanismo es sencillo: el recargo se ajusta con cierto retraso, y cuando el precio del combustible se dispara, tanto los ingresos como los costes aumentan en cantidades similares, lo que reduce el margen de beneficio. Las acciones de FedEx han bajado un 6,6% en los últimos 30 días y un 7,6% en los últimos 90, aunque siguen acumulando una subida del 65,5% en el último año.
Este mes se encendió la alarma en el sector del transporte de mercancías. JB Hunt anunció que las ganancias del tercer trimestre caerían entre un 5 % y un 10 % con respecto al trimestre anterior, debido a un aumento de al menos 10 millones de dólares en los costos de combustible y 25 millones de dólares en los costos de contratación y bonificaciones de conductores, lo que afectó negativamente a las acciones de las empresas de reparto de paquetes, así como a las de los transportistas.
¿Quién paga?: desde los transportistas hasta los consumidores.
Según la evidencia disponible, los remitentes están asumiendo la mayor parte del costo. El director financiero de UPS calificó el impacto de los recargos en las ganancias netas como "modesto", y FedEx afirmó que no representaban un factor determinante en el ingreso operativo ajustado. Los críticos han señalado que ninguna de las compañías explicó el drástico aumento en los porcentajes de recargo. A modo de comparación, el Servicio Postal de EE. UU. impuso su primer recargo el 26 de abril, del 8%, a la mayoría de los paquetes. Una verificación de datos no encontró evidencia de especulación generalizada en el sector, pero sí halló que algunas empresas de transporte recaudan más en recargos de lo que gastan en combustible.
Desde los remitentes, el costo se refleja en los precios. Ahí es donde el problema de las compañías de transporte se convierte en un problema para todos.
El panorama de la inflación
Las perspectivas provisionales de la OCDE, publicadas hoy, proyectan que la inflación general del G20 aumentará al 4,1 % en 2026 y se moderará al 3,6 % en 2027, mientras que la inflación subyacente de las economías avanzadas se moderará del 2,7 % al 2,5 %. Esta diferencia es crucial. Se trata principalmente de una crisis energética que impulsa la inflación general, y aún no de una espiral generalizada de aumento de salarios y precios. La OCDE atribuye a las ayudas gubernamentales, la sustitución de insumos, el suministro fuera del Golfo y la reducción de las reservas de petróleo el haber limitado los daños.
En Estados Unidos, el IPC de agosto registró un aumento interanual del 3,4%, mientras que el índice subyacente se situó en el 2,4%, el más bajo desde marzo de 2021. Solo la gasolina representó más de un tercio del incremento mensual. La Reserva Federal, sin embargo, no quiso correr riesgos. El 16 de septiembre elevó los tipos de interés a un rango de entre el 3,75% y el 4,00%, su primera subida desde 2023, citando la crisis energética iraní, y la mayoría de los funcionarios prevén al menos una subida más este año.
Cómo llegan los costos de envío al momento de pagar
Los recargos por envío exprés son un canal real, pero secundario. El costo del envío suele representar una pequeña parte del precio de venta al público de un producto terminado, por lo que los recargos por paquetería generan fricción en el margen de ganancia en lugar de influir en el IPC. El mismo costo del combustible para aviones se refleja de forma mucho más evidente en las tarifas aéreas de pasajeros, que han aumentado más del 23 % desde agosto de 2025.
El sector alimentario es el más importante. El diésel, los envases y los fertilizantes tienen mayor peso que las tarifas de paquetería, y gran parte del transporte de fertilizantes pasa por Ormuz, lo que amenaza los precios mundiales de los alimentos. Un analista de inflación que normalmente descarta los alimentos y la energía por considerarlos sectores que tienden a revertir a la media, ahora se muestra menos optimista respecto a los alimentos, dado que la energía está influyendo en los costes del transporte y el embalaje.
El efecto contagio en la inflación subyacente es lo que temen los bancos centrales. Los economistas advierten que las nuevas subidas del petróleo, la gasolina y el diésel podrían extenderse a otros precios y a las expectativas de inflación. Hasta ahora, el IPC medio se muestra relativamente moderado, y parte del aumento de la inflación de los servicios se debe a los billetes de avión, que en realidad son energía.
El impacto no se distribuye de manera uniforme. Las economías emergentes importadoras de energía y alimentos están mucho más expuestas que Estados Unidos. En Filipinas, el diésel superó los 140 pesos filipinos por litro, aproximadamente 10,75 dólares por galón. La debilidad de las monedas y la mayor ponderación de los alimentos y el combustible en los índices de precios al consumidor agravan el impacto en ese país.
La duración lo decide todo
Los escenarios de junio de la OCDE ponen de manifiesto lo que está en juego. Si la oferta del Golfo se recupera a partir del tercer trimestre de 2026, el impacto se disipa en 2027. Si la interrupción se prolonga hasta finales de 2027, el resultado será un crecimiento mucho más débil y una inflación mucho mayor, que sumará aproximadamente 0,4 puntos en 2026 y 1,3 puntos en 2027. El escenario base de la OCDE supone una caída de los precios de la energía en 2027, pero señala las prolongadas interrupciones en las exportaciones de Oriente Medio y un fenómeno de El Niño muy intenso como riesgos clave a la baja. Con el Brent cerca de los 99 dólares y el oleoducto Saudí Este-Oeste cerrado desde el 11 de septiembre, ese escenario base parece optimista.
Una interrupción prolongada también alteraría la posición de las compañías de transporte. Su modelo de repercusión solo funciona mientras los clientes lo acepten. Cuanto más tiempo se mantengan los recargos por encima del 25%, más empresas de transporte pequeñas y medianas optarán por el transporte terrestre en lugar del exprés, el aéreo en lugar del marítimo, o simplemente reducirán la cantidad de envíos. Las previsiones de FedEx no contemplaban más perturbaciones geopolíticas y reconocían que el aumento vertiginoso del precio del combustible podría afectar a los resultados si los clientes reducen sus envíos. La desventaja de sobrevolar Rusia no desaparece con la caída del precio del petróleo. Además, la diferencia entre los ingresos por recargos y el coste real del combustible podría convertirse en un objetivo político y legal.
Las guerras y las sanciones han encarecido estructuralmente la gestión de una red global de mensajería urgente: rutas más largas, menos centros de distribución utilizables y un combustible con precios elevados y fluctuaciones impredecibles. Hasta ahora, FedEx y UPS han convertido la mayor parte de este coste en ingresos por recargos, y su impacto se refleja en una reducción de los márgenes en lugar de pérdidas. Este coste se ha trasladado a la cadena de suministro, donde se suma a la inflación derivada del sector energético, que ya ha obligado a la Reserva Federal a volver a subir los tipos de interés.
Tanto para las aerolíneas como para las perspectivas de inflación, el factor decisivo es la duración de la interrupción en el puerto de Ormuz. Si el precio del combustible para aviones se mantiene cerca de los 190 dólares por barril durante la temporada alta, la pregunta deja de ser si FedEx y UPS pueden trasladar los costos a los clientes y pasa a ser si estos, y los consumidores que los respaldan, pueden seguir absorbiéndolos. Los próximos indicadores clave son el IPC de septiembre, que se publicará el 14 de octubre, y los comentarios de FedEx sobre la recuperación de los recargos y los volúmenes en su informe del primer trimestre fiscal de 2027.
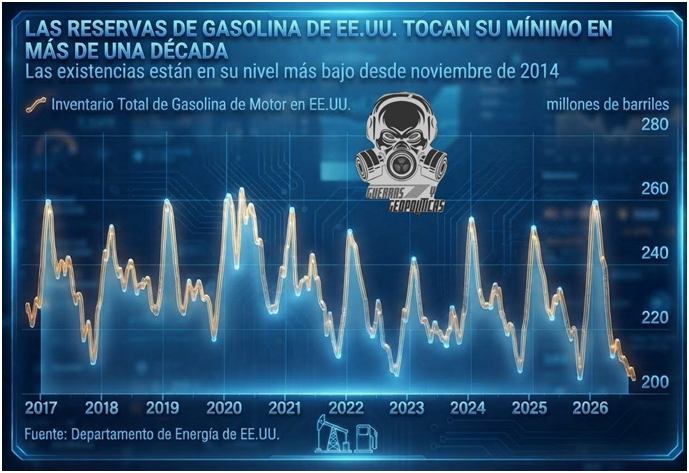
Reservas de gasolina de EE. UU. en mínimos de 12 años: el estrecho de Ormuz, el "sifón" estadounidense y quién paga la estafa.
Las reservas de gasolina de Estados Unidos han caído a su nivel más bajo desde noviembre de 2014. La causa inmediata es el cierre parcial del estrecho de Ormuz. La causa de fondo es un conflicto que está redistribuyendo riqueza hacia arriba: el contribuyente paga, las petroleras cobran.
Según la EIA, las reservas comerciales de gasolina cayeron a 204 millones de barriles en la semana del 25 de septiembre de 2026, un mínimo de 12 años. Los destilados —incluido el diésel— bajaron a 105,2 millones, un 14% por debajo de la media quinquenal. En el Medio Oeste se alcanzó un mínimo histórico.
La gasolina y el diésel no aguantan indefinidamente en tanque: se oxidan y pierden especificaciones. El crudo resiste mucho mejor. Pero eso es secundario. Lo relevante es por qué los inventarios están tan bajos.
Estados Unidos como "sifón" global
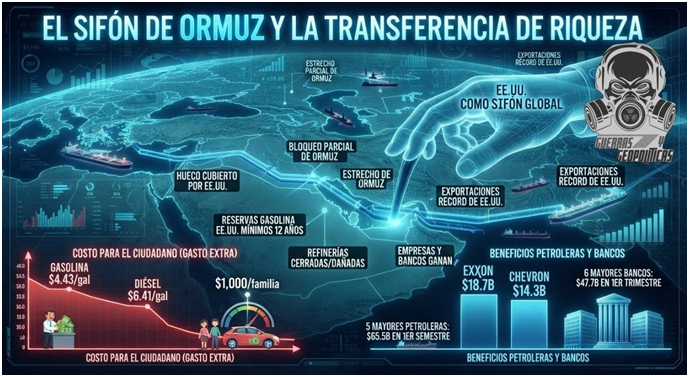
Desde que Teherán bloqueara Ormuz, Washington ha llenado el hueco dejado por el crudo del Golfo. Las exportaciones estadounidenses de crudo alcanzaron un récord de 5,6 millones de barriles diarios en mayo. Y cerca de dos tercios del GNL importado por Europa en 2026 proceden ya de Estados Unidos, con Alemania recibiendo el 94% de su GNL de proveedores estadounidenses. El proveedor cambia; la dependencia, no.
ExxonMobil ganó 14.525 millones de dólares en el segundo trimestre, más del doble que el año anterior y su mejor trimestre en cuatro años. Chevron obtuvo 12.072 millones, casi cinco veces más que en el mismo periodo de 2025. Solo entre las dos sumaron 26.600 millones en un trimestre.
En el primer semestre, Exxon acumuló 18.700 millones (26,4% más interanual) y Chevron 14.300 millones, frente a los 5.990 del año anterior. Las cinco mayores petroleras estadounidenses acumularon 65.500 millones en el primer semestre, un 65% más interanual. Wood Mackenzie estima que el sector podría alcanzar 425.000 millones en beneficios extraordinarios solo en 2026.
El mecanismo es el margen de refinación, que superó los 30 dólares por barril cuando lo normal son 6-8. La guerra destruyó capacidad de refino en Oriente Próximo y las sanciones golpearon a Rusia. El director financiero de Exxon lo resumió: "La capacidad disponible de refinación es la más baja que hemos visto nunca."
Los grandes bancos también registraron cifras récord. Los seis mayores bancos estadounidenses ganaron unos 47.700 millones en el primer trimestre; solo los ingresos por trading de los cinco mayores se estimaron en 40.000 millones, la cifra más alta desde 2014.
El coste para el ciudadano estadounidense es astronómico. Según el gobernador de California, Gavin Newsom, la guerra ha costado a los estadounidenses más de 120.000 millones de dólares en costes adicionales de combustible en solo siete meses, unos 428 dólares por hogar solo en su estado. El precio medio nacional de la gasolina subió de 2,98 dólares el galón antes de la guerra a 4,43 dólares para finales de septiembre, un aumento superior al 48%. El diésel, que afecta al transporte de mercancías y por tanto al precio de los alimentos, alcanzó los 6,41 dólares.
Un economista de Moody's estimó que la familia estadounidense media pagará 1.000 dólares debido al conflicto, con aproximadamente un tercio atribuible directamente al coste de la gasolina. La Universidad de Brown calculó que solo en el primer mes y medio los consumidores habían pagado 35.000 millones extra en combustible, unos 268 dólares por hogar.
El impacto no es solo en el bolsillo. Los conductores han empezado a racionar: compran menos galones por visita, usan combustibles de menor octanaje, y las descargas de aplicaciones de ahorro de combustible y viajes compartidos se dispararon entre un 95% y un 453%. Hay personas que venden plasma sanguíneo para poder llenar el depósito.
La lógica es exacta: al Estado estadounidense le da relativamente igual que su contribuyente pague más por la gasolina, porque el daño económico está difuminado entre 350 millones de personas mientras el beneficio está concentrado en un puñado de corporaciones. El contribuyente paga la fiesta; las petroleras se llevan el premio.
El conflicto estalló durante la tercera ronda de negociaciones indirectas entre EE.UU. e Irán en Ginebra. Según múltiples fuentes, Teherán estaba respondiendo "seriamente" a las preocupaciones estadounidenses y había expresado disposición a transferir parte de su uranio altamente enriquecido a un organismo internacional. El mediador omaní se mostraba optimista. La vía diplomática seguía abierta cuando llegó el ataque. Mientras tanto, Washington había acumulado en la región el mayor despliegue militar desde la invasión de Iraq en 2003. Negociar con una mano y desplegar portaaviones con la otra es, cuanto menos, un patrón que merece atención.