Larry C. Johnson
La última evaluación privada de Karl Miller, fechada el 16 de septiembre y titulada «Ha llegado el día del juicio final», plantea una única afirmación sobre el diésel, el combustible para aviones y el queroseno: la demanda física supera ahora la oferta disponible. No se trata del precio del barril, sino de su entrega. Según Miller, el mercado ha pasado de un problema de precios, que el dinero resuelve, a un problema de capacidad de entrega, que el dinero por sí solo no soluciona. La siguiente fase, argumenta, obliga a los compradores a competir no solo por el combustible, sino también por la capacidad de entrega y por el capital necesario para financiar ambas cosas simultáneamente.
Está describiendo algo que el mercado ya ha comenzado a confirmar… El precio minorista del diésel en EE. UU. superó los 6,00 dólares por galón el 11 de septiembre, la primera vez registrada, diez días después de establecer su máximo histórico anterior. El diferencial de precios del ULSD (el margen entre el diésel y el crudo) alcanzó un récord intradiario por encima de los 108 dólares por barril el 3 de septiembre, un nivel nunca antes sostenido, lo que indica que la escasez está en el producto, no en el barril. Los inventarios de destilados cayeron a aproximadamente 103 millones de barriles a finales de agosto, el nivel más bajo para esa fecha desde 1951, y la EIA espera que se mantengan por debajo de los 100 millones durante gran parte de 2027. Miller escribió su informe en un mercado que ya está validando su premisa.
La condición gobernante
La esencia de la evaluación es deliberadamente simple. Consideremos un déficit recurrente entre la demanda del mercado y la oferta disponible. El inventario y los envíos desviados pueden cubrir esa brecha temporalmente, pero no indefinidamente. Una vez agotadas las existencias disponibles, el ajuste se manifiesta como una combinación de mayores costos de reposición, una asignación más estricta y una menor actividad, y recae primero sobre el comprador, terminal o aeropuerto que no pueda asegurar su próxima entrega a tiempo. La solución que propone Miller es contundente: la oferta debe recuperarse o el consumo debe disminuir. No hay una tercera opción una vez que se agotan las reservas.
Para dimensionar el problema, realiza un escenario de estrés central para el diésel, y aquí es esencial ser preciso sobre qué tipo de cifra es, porque el propio Miller lo es. Supone una interrupción de las exportaciones de 1,6 millones de barriles diarios que se compensa con una reposición del 50 %, dejando un déficit residual de 0,8 millones de barriles diarios. Manteniéndose constante, ese déficit residual requeriría una reducción de las reservas o una destrucción de la demanda de aproximadamente 72 millones de barriles en 90 días, y de 144 millones en 180. Estas son sensibilidades explícitamente ilustrativas, no un déficit global medido; señala repetidamente que las magnitudes del déficit a nivel de producto siguen siendo inciertas y que las cifras son mecanismos de escenario, no pronósticos. El valor reside en el método, no en la cifra decimal.
Y el método se corresponde bastante bien con las perturbaciones reales. La AIE ha identificado tres perturbaciones que se acumulan simultáneamente: el conflicto de Ormuz, que reduce aproximadamente una octava parte del suministro mundial; las prohibiciones rusas a las exportaciones de diésel tras los ataques con drones que inutilizaron cerca de una cuarta parte de su capacidad de refinación; y la demanda invernal de destilados que llega a depósitos vacíos. Rusia, históricamente el segundo mayor exportador mundial de diésel, prohibió las exportaciones por completo el 9 de julio para reservar combustible para sus fuerzas armadas. La cifra de 1,6 millones de barriles diarios de Miller es una suposición; la maquinaria que extrae los barriles del agua no lo es.
El inventario como cuenta regresiva, no como colchón.
La medida operativa más drástica del informe consiste en reducir la importancia del inventario nacional, que suele acaparar los titulares. Según Miller, un stock de reserva a nivel nacional no aporta prácticamente ninguna información sobre la continuidad de un negocio específico. Lo que importa es la capacidad operativa a nivel de planta: existencias utilizables —excluyendo los fondos de los tanques, el material no apto y los volúmenes ya comprometidos con otros compradores— divididas por la demanda diaria neta. Una terminal con un volumen utilizable fijo y un déficit creciente tiene el tiempo en contra, y una carga de reemplazo que llegue cuatro días después de que se agote el plazo es como si no hubiera zarpado. Esta misma lógica se aplica a los generadores de respaldo de un hospital o un centro de datos, donde un tanque que indica "lleno" es en realidad una cuenta regresiva medida en días frente a una tasa de consumo conocida.
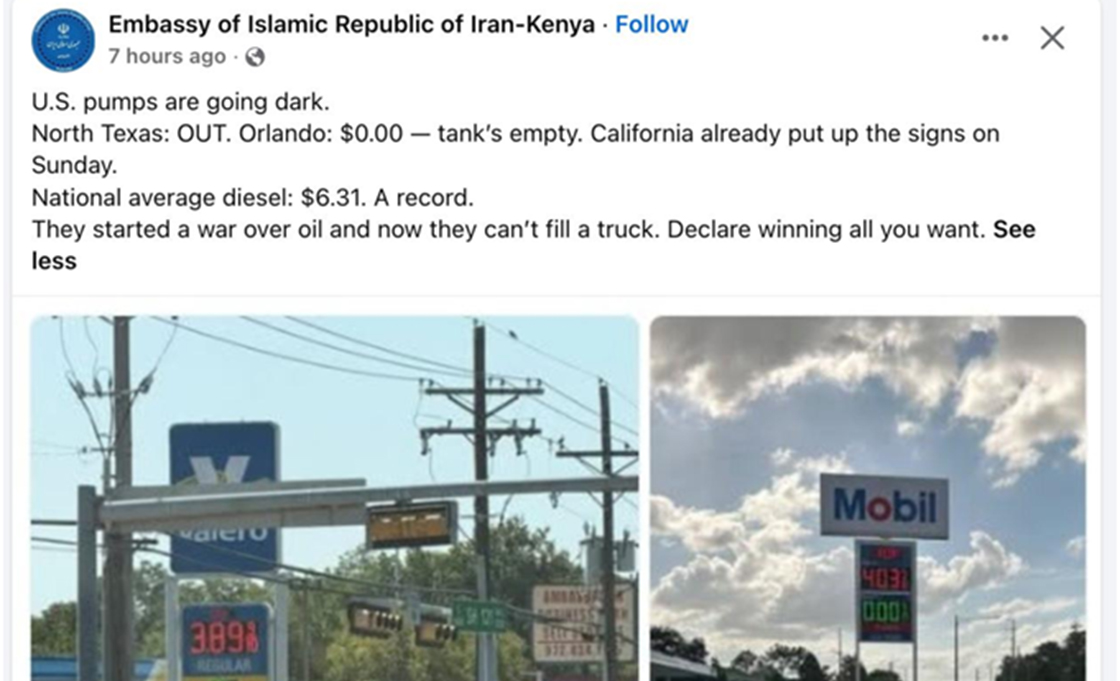
Por eso, su diagnóstico es que la escasez será local y desigual mucho antes de generalizarse. Una estadística nacional puede parecer adecuada mientras fallan nodos individuales, porque el combustible que existe en el lugar equivocado, con una calidad incorrecta o bajo contrato con otra empresa no compensa una entrega no realizada. Este punto más amplio se ilustra en las fotos que aparecen al principio de este artículo.
El crédito decide quién se queda con la carga.
La segunda idea clave de Miller es financiera. En un mercado con precios altos y ciclos de entrega prolongados, el comprador debe financiar ambos simultáneamente: pagar el barril y transportarlo durante los días adicionales que pasa en tránsito. Lo ilustra con un cálculo de costos de entrega que, en su rango de precios ajustados a extremos, oscila entre aproximadamente $200 y casi $300 por barril una vez que se suman la prima de ubicación, el flete marítimo, la manipulación en terminal, la entrega terrestre y la financiación, además del precio de referencia; el equivalente a entre $4.80 y $6.90 por galón antes de impuestos. Cabe recalcar que estos son cálculos económicos ilustrativos, no cotizaciones. Sin embargo, el mercado ya ha alcanzado el punto medio de ese rango: el diésel a $6 ya está aquí, y se ha informado que el precio minorista en California supera los $9.
La consecuencia que extrae es la que vale la pena considerar: el crédito se convierte en una limitación de la oferta. Un comprador puede ser perfectamente solvente con sus ingresos anuales y aun así carecer del capital circulante necesario para pagar por adelantado un cargamento mayor, cumplir con las garantías y mantener inventario de baja rotación, todo al mismo tiempo. Cuando esto sucede, el combustible se destina a quien puede financiarlo, no a quien más lo necesita. Los importadores con menor capacidad financiera pueden perder el acceso antes de que las economías más grandes siquiera sientan la presión.
La aviación y el problema de los aeropuertos
El Jet A y el Jet A-1 reciben un trato especial, ya que la aviación tiene muy poco margen de improvisación. El combustible que cumple con los requisitos debe estar en el aeropuerto, en la boca de incendios, antes de que despegue la aeronave; un barril de refinería en otro lugar no sirve de nada para un vuelo retrasado. Las aerolíneas se ven obligadas a elegir entre comprar combustible de reemplazo más caro, transportar combustible adicional cuando sea operativamente factible, reorganizar los horarios o cancelar vuelos. El cálculo ilustrativo de Miller —un incremento de 20 dólares por barril que añade 60 millones de dólares en 30 días para un comprador de 100 000 barriles diarios— es menos importante que el punto estructural: la cobertura puede cambiar lo que paga una aerolínea, pero no puede generar una entrega que el aeropuerto no pueda realizar físicamente. También se cuida de señalar que el combustible para aviones y el queroseno son la misma fracción del barril, por lo que el volumen de aviación no debe contabilizarse dos veces como demanda adicional de queroseno, una disciplina que muchos análisis menos rigurosos ignoran.
Dónde muerde primero y cómo termina
En su clasificación, la geografía del riesgo se manifiesta a través de los eslabones locales más débiles: el noroeste de Europa, dependiente de las importaciones, y los mercados interiores que enfrentan una demanda invernal sumada a la del combustible para el transporte de mercancías; la costa del Golfo de Estados Unidos, cuyo peso en refinación y exportación convierte cualquier interrupción local en un evento global; los mercados emergentes dependientes de las importaciones, donde el tipo de cambio y la financiación del transporte de mercancías pueden fallar antes que las existencias físicas; y los aeropuertos con una oferta concentrada y difícil de sustituir. El denominador común es que la sustitución es más difícil precisamente donde hay más en juego.
En cuanto a la duración, Miller no ofrece una fecha de normalización e insiste en que no se puede dar ninguna con certeza. Su horizonte de planificación es de 90 a 180 días, con una reserva para 2027. El punto de recuperación que destaca es uno que los analistas de calendario suelen pasar por alto: acabar con la escasez no requiere un equilibrio diario, sino un superávit sostenido, porque la oferta primero tiene que detener la extracción y luego reconstruir la reserva utilizable mientras sigue cubriendo el consumo. Con un superávit de medio millón de barriles al día, reconstruir 30 millones de barriles de reserva lleva dos meses, y ese plazo solo empieza a contar cuando la oferta supera la demanda. Un mercado que simplemente vuelve al punto de equilibrio sigue siendo frágil.
El veredicto
Si reducimos el informe a su argumento principal, no solo se sostiene frente a la realidad, sino que esta se está poniendo a prueba. Según todos los indicadores actuales, se trata de una crisis de suministro físico de destilados intermedios: los márgenes de refinación récord por encima de los 108 dólares confirman un fallo en la refinación y el rendimiento, más que una escasez de crudo; los inventarios se encuentran en su nivel más bajo en siete décadas al inicio de la temporada de calefacción; las refinerías ya operan al 98% y aún no pueden producir suficiente crudo intermedio; y tanto los operadores como la AIE advierten que la escasez se prolongará durante todo el invierno y hasta 2027. Miller predijo correctamente la naturaleza del peligro: se trata de la capacidad de entrega (el próximo cargamento, el grado calificado, la posición financiada), no del precio principal, y esta perspectiva es más precisa que casi todos los comentarios que aún tratan una ruptura estructural como un pico pasajero. Escribió «Ha llegado el día del juicio final» en un mercado que rápidamente superó los 6 dólares por galón por primera vez en la historia, registró los márgenes de destilados más altos jamás vistos y presenció cómo una cuarta parte de la capacidad de refinación de Rusia y una octava parte del suministro mundial quedaban fuera de servicio simultáneamente. El titular no es una hipérbole. Es una descripción.
Hay que tener en cuenta una distinción, y es la que fortalece el informe en lugar de debilitarlo: el aparato cuantificado es un conjunto de herramientas para la creación de escenarios, no un conjunto de déficits medidos. La interrupción de 1,6 mb/d, las escalas de costos, los recuentos de barriles son sensibilidades ilustrativas —Miller lo afirma— y su poder reside en el método, no en el decimal: la aritmética de la brecha residual, la cuenta regresiva de la resistencia a nivel de planta, la puerta de crédito. Si se insiste en esto, el marco es inexpugnable, porque se le ofrece al lector una forma de realizar los cálculos en lugar de un número con el que discutir. Y el único factor que podría aliviar el precio —la disminución del flete y la contracción de la producción— no constituye una refutación en absoluto. Es la segunda de las dos salidas que Miller mencionó. O se recupera la oferta o cae el consumo, y la caída del consumo no significa que se esté escapando de la crisis, sino que esta se esté gestando.
🪖🇸🇦 Los hutíes sacuden el mercado petrolero saudí, elevando los precios del crudo, pero Trump se abstiene
Arabia Saudí ha detenido el flujo de petróleo a través de su oleoducto este-oeste, mientras que Ansar Allah afirma haber lanzado un nuevo ataque contra instalaciones de Aramco en Yanbu, lo que amenaza con una subida aún más pronunciada de los precios del crudo.
Los futuros del petróleo crudo se mantienen por encima de los 100 dólares por barril, alrededor de 104 dólares para el Brent y 101 dólares para el WTI.
💣 Ataque al oleoducto saudí y a Yanbu
La suspensión del oleoducto este-oeste, que transporta petróleo desde Abqaiq hasta el puerto de Yanbu en el Mar Rojo, pone en riesgo la capacidad de exportación de alrededor de 4 a 6 millones de barriles de petróleo crudo al día. Si el cierre se prolonga durante más de cuatro semanas, podrían mantenerse fuera del mercado hasta 120 millones de barriles de petróleo,
lo que impulsaría los precios del crudo.
Arabia Saudí ya ha anunciado que reducirá parte de sus envíos de petróleo a Europa. Según informes, Riad está redirigiendo más petróleo hacia terminales del Golfo Pérsico y parece estar construyendo una vía alternativa alrededor de la estación dañada en el oleoducto este-oeste para reanudar las exportaciones más pronto, aunque a un ritmo reducido, según el Wall Street Journal.
Actualmente, se informa de que las reservas de petróleo de Arabia Saudí en Yanbu ascienden a alrededor de 15 millones de barriles. Los ataques hutíes a la ciudad portuaria están agravando la situación en Riad.
👉 Riad no se enfrenta a una crisis inmediata debido a sus activos del fondo de riqueza de 1,4 billones de dólares y sus reservas de divisas, pero sus bonos gubernamentales en dólares se encuentran entre los peores del mundo, lo que indica una creciente preocupación entre los inversores, según informa Bloomberg. Los economistas pronostican una contracción del 3,1% al 4,5% de la economía saudí en 2026, especialmente si el principal oleoducto del reino permanece cerrado durante un mes.
El momento de estos acontecimientos es especialmente preocupante para el príncipe heredero Mohammed bin Salman (MBS), ya que Arabia Saudí se prepara para albergar la 10ª edición de la Conferencia Future Investment Initiative del 26 al 29 de octubre, con la participación de importantes empresas de Wall Street.
Washington no ayuda
Estados Unidos no parece estar ayudando mucho a MBS: según informes, Donald Trump se negó a proporcionar a Arabia Saudí apoyo militar contra los hutíes que avanzan. De hecho, no parece que Estados Unidos sea capaz de abrir un segundo frente
en el Mar Rojo en este momento.
Además, el vicepresidente JD Vance afirmó el 14 de septiembre que Washington estaba en contacto "directo" con los hutíes y que estaba "al tanto" de la situación. Sin embargo,
Ansar Allah negó la afirmación de Vance. Anteriormente, el sábado, Trump fue aún más directo, diciendo que los hutíes le habían pedido que no interviniera en su conflicto con Arabia Saudí.
💬 "Los hutíes nos llamaron y nos hicieron saber que no quieren luchar contra nosotros. No quieren que yo los ataque", dijo Trump.
Mencionó que, excepto para los saudíes, a todos se les permitía cruzar el Estrecho de Bab el-Mandeb, prometiendo "solucionar eso". Sin embargo, a medida que las fuerzas navales estadounidenses fueron objeto de presión de misiles en el Golfo Pérsico, parece crucial para Trump que los buques de guerra estadounidenses no sean atacados por los hutíes en el Mar Rojo, algo que las fuerzas estadounidenses experimentaron en 2025.
Ni Arabia Saudí ni Estados Unidos pueden resolver rápidamente la creciente crisis de los precios del petróleo mediante el aumento de las operaciones militares contra Ansar Allah o Irán, sugieren expertos en Medio Oriente. Una posible solución sería que Arabia Saudí levantara su bloqueo a Yemen y que los reinos del Golfo llegaran a un acuerdo con Irán sobre
el transporte a través del Estrecho de Ormuz, afirman.
Cómo China convirtió su vulnerabilidad petrolera en poder geopolítico
Una de las conclusiones más destacadas de la guerra de Irán es que China podría haber reescrito silenciosamente las reglas del juego energético global, según informa el New York Times. Durante décadas, Occidente consideró la dependencia de China del petróleo importado como una debilidad estratégica, una vulnerabilidad que Pekín logró explotar en un importante enfrentamiento geopolítico.
📊 La magnitud del cambio:
Impacto en la demanda: China redujo sus compras de petróleo en un 23% durante los primeros seis meses de la guerra de Irán. Otros países altamente dependientes del crudo de Oriente Medio tuvieron muchas menos opciones y se vieron obligados a consumir menos energía o a pagarla a un precio significativamente más alto.
Poder de fijación de precios: Esa reducción en la demanda china tuvo un efecto directo en los precios globales. Los cálculos de Goldman Sachs mostraron que, a finales de agosto, el crudo era aproximadamente 10 dólares más barato por barril de lo que habría sido si China hubiera seguido comprando a los niveles anteriores a la guerra.
Control sobre el suministro: China puede influir no solo en la demanda de crudo, sino también en el suministro de combustibles refinados. Durante las primeras etapas de la guerra de Irán, Pekín restringió drásticamente las exportaciones de gasolina, diésel y combustible para aviones, preservando los suministros nacionales al tiempo que limitaba lo que estaba disponible para los compradores extranjeros.
Más allá del petróleo: La seguridad energética del país se basa en la diversificación, y no solo en el petróleo. Los vehículos eléctricos ahora representan alrededor del 14% de los automóviles de pasajeros en las carreteras chinas, mientras que la red ferroviaria de alta velocidad del país y su capacidad para sustituir el carbón por el petróleo en algunas partes de la industria química reducen aún más su exposición a las fluctuaciones de los precios del crudo.
Una reserva masiva: Las reservas de China han alcanzado una escala extraordinaria y ahora representan aproximadamente un tercio de las reservas de petróleo conocidas a nivel mundial, lo que le da a Pekín un enorme margen de maniobra cuando los suministros internacionales se ven interrumpidos.
Un nuevo tipo de influencia: China podría estar desarrollando una forma de influencia comparable a través de su capacidad para ajustar la demanda de petróleo, las reservas y las exportaciones de combustibles refinados, al tiempo que expande su posición en baterías, vehículos eléctricos y energía solar.
Para China, décadas de planificación en torno a la seguridad energética podrían estar produciendo algo mucho más valioso que la simple protección contra una crisis petrolera: el país se ha convertido en una fuerza con la que la OPEP debe tener en cuenta.
La guerra equivocada: Trump culpa a Kiev de la crisis del diésel que él mismo desencadenó en su guerra contra Irán.
El 14 de septiembre de 2026, cuando el precio del diésel estadounidense superó los seis dólares por galón por primera vez en la historia, el presidente Trump zanjó la cuestión de la culpa con una sola frase publicada en las redes sociales: «El aumento del precio mundial del diésel se debe principalmente a la guerra entre Rusia y Ucrania, no a Irán». Un día antes, en su complejo de golf en Doonbeg, Irlanda, le había dicho a Zelensky que «dejara de cortar el suministro de diésel en Rusia», porque los ataques estaban «perjudicando al mundo».
Es una historia bien contada, y tiene una gran ventaja para quien la narra: señala una guerra cuyo nombre figura en otra parte. Sin embargo, en su afirmación central, es errónea. No del todo falsa —la parte sobre los ataques a Ucrania es real—, pero sí errónea en el aspecto crucial: la jerarquía de las causas. Los datos de mercado que Trump cita implícitamente dicen lo contrario de lo que él afirma.
La clave está en la propagación de la grieta.
Si quieres saber qué influye en el precio del diésel, no te fijas en el precio del diésel. Te fijas en el margen de refinación : la diferencia entre el petróleo crudo y el producto refinado que se obtiene de él. Ese valor te indica si el problema es la escasez de petróleo o la falta de capacidad de refinación para convertir el petróleo en combustible. Y en 2026, el margen de refinación del diésel hizo algo sin precedentes en la historia: superó los cien dólares por barril, alcanzando un récord de aproximadamente 102 dólares el 17 de agosto y rebasando los 107 dólares a principios de septiembre. En un mercado normal y equilibrado, ese margen oscila entre veinte y cuarenta dólares.
Ese hecho por sí solo replantea todo el argumento. Como bien señaló RBN Energy, el mundo “no tiene una escasez terrible de crudo en el sentido tradicional”, sino que está luchando por refinar suficiente crudo para convertirlo en destilados intermedios. Las refinerías están operando a pleno rendimiento, con una utilización superior al 97%, y aun así no pueden satisfacer la demanda; están vaciando sus tanques para cubrir la brecha. Y los tanques están casi vacíos. Los inventarios de destilados en Estados Unidos se situaron en agosto en su nivel más bajo a finales de mes desde 1951 —sí, 1951— y cerca de los mínimos estacionales de los últimos treinta años. La producción mundial de las refinerías cayó aproximadamente 5,1 millones de barriles diarios interanualmente en el segundo trimestre. Esta es una crisis de refinación que se suma a una década de refinerías cerradas y falta de inversión. Es estructural, es global y, en su mayor parte, no tiene nada que ver ni con Vladimir Putin ni con Volodymyr Zelensky.
Por qué la afirmación “principalmente Rusia, no Irán” invierte la evidencia.
Tres pruebas, tomadas en conjunto, desmantelan la clasificación.
Primero, la cronología. La campaña de la refinería ucraniana no es nueva; lleva más de un año en marcha. Si fuera el principal factor determinante del precio, el diésel habría subido al mismo ritmo que la huelga. Pero no fue así. El diferencial del diésel se disparó a máximos históricos precisamente en las semanas posteriores a la guerra entre Estados Unidos e Israel e Irán y al cierre del estrecho de Ormuz, por donde transita aproximadamente una quinta parte del petróleo y sus derivados del mundo. El crudo sigue la misma historia en el marco temporal de Trump: el Brent pasó de unos 67 dólares en enero a 117 dólares en abril tras los primeros ataques contra Irán, bajó a unos 80 dólares durante el alto el fuego y volvió a subir hacia los 108 dólares cuando se reanudaron los combates este otoño. El precio está indexado a la guerra de Irán, fase por fase. No está indexado a los drones de Kiev.
En segundo lugar, la naturaleza del impacto. La interrupción del estrecho de Ormuz representa un doble impacto, a diferencia de los ataques rusos: limita tanto el crudo que llega a las refinerías como el enorme volumen de productos refinados que las refinerías del Golfo exportan al mundo. Si a esto le sumamos el ataque con drones que cerró brevemente el oleoducto Este-Oeste de Arabia Saudí —la misma línea construida para evitar el estrecho de Ormuz—, nos encontramos ante una situación crítica en Oriente Medio, no en Rusia. Los analistas del sector de la refinación han llegado a la misma conclusión: los márgenes récord de los productos reflejan una grave escasez de suministro y una pérdida de producción de refinación, con precios del crudo que, de hecho, se moderaron respecto a sus máximos de la época de guerra, mientras que el diésel se mantuvo estable. La inestabilidad geopolítica es el catalizador, y la causa principal de esta inestabilidad se encuentra en el Golfo.
En tercer lugar, el precio en Estados Unidos específicamente. Estados Unidos no compra diésel ruso y no lo ha hecho durante años, por lo que 6 dólares en una gasolinera de Miami no significa que los barriles rusos no lleguen aquí; nunca iban a llegar. Lo que llega a las gasolineras estadounidenses es la fungibilidad global más una serie de costos internos que Trump no mencionó, incluyendo aproximadamente 15 dólares por barril por el cumplimiento de las normas sobre combustibles renovables, que ya están incorporados al precio. Incluso la magnitud del impacto ruso es objeto de controversia: Kiev afirma haber paralizado el 42,7% de la capacidad de refinación rusa; Reuters situó la cifra más cerca del 17% en primavera. Cuando quien culpa de la escasez cita la cifra más generosa posible, eso merece atención.
Por qué la respuesta incorrecta es una respuesta conveniente
No pretendo leer la mente, así que me centraré en los incentivos, que son bastante evidentes. Trump se encamina hacia las elecciones de mitad de mandato de noviembre, en las que los precios del combustible se han convertido en una carga para su partido. La crisis energética se remonta, sobre todo, a la guerra con Irán que él mismo libró e intensificó. La afirmación de que "la culpa es principalmente de Rusia, no de Irán" cumple una función específica: traslada la culpa de su guerra a otro y le proporciona una herramienta para presionar a Zelensky a fin de que detenga los ataques, algo que, en cuestión de días, afirmó haber logrado al anunciar un alto el fuego mutuo en materia energética que Kiev describió con más cautela como una propuesta. También cabe mencionar, sin exagerar, que sus propias inversiones en energía se han revalorizado a medida que la guerra con Irán afectaba al mercado petrolero. El planteamiento resulta conveniente en todos los sentidos. Eso no lo convierte en falso. La evidencia lo demuestra. Pero sí explica por qué se afirmó con tanta seguridad una clasificación tan inverosímil.
Los límites honestos
Dos salvedades, porque la versión más sólida del caso de Trump merece una respuesta, no una caricatura.
El diagnóstico sobre el refinado, en realidad, le favorece ligeramente. Dado que se trata de una crisis de capacidad de destilados y no de una crisis de crudo, las paradas de refinería tienen una importancia inusual en este momento, y las de Rusia se encuentran entre ellas. En un mercado tan ajustado, con los tanques tan vacíos, incluso un contribuyente secundario influye más en el precio que en un año normal; por lo tanto, las huelgas están causando más daño marginal del que sugiere su participación en la capacidad mundial. Suspenderlas y levantar la prohibición de exportación de Rusia sería de gran ayuda. Ese es un punto real, y es la razón por la que la afirmación es engañosa en lugar de simplemente inventada .
Pero decir «ayudaría marginalmente» es muy distinto a decir «principalmente causado por», y la diferencia entre ambas es precisamente la que existe entre el análisis y la manipulación. Un análisis objetivo sitúa primero la escasez estructural de destilados, la guerra con Irán y el terremoto de Ormuz como el detonante agudo que llevó a un mercado frágil a la crisis, y en tercer lugar, las interrupciones en las refinerías rusas —reales, agravantes, pero no la causa principal—. Trump tomó el tercer punto y lo presentó como el primero, y eliminó por completo el segundo, a pesar de que este último es el que lo defiende.
No se equivoca al afirmar que las refinerías son el tema central. Se equivoca en cuanto a qué refinerías y qué guerra. Y la guerra que omitió es la que le corresponde a él.
🤡 ¿Cómo el equipo de Trump miente descaradamente para minimizar la crisis en el Estrecho de Ormuz mientras los precios del petróleo se disparan?
El presidente de Estados Unidos, Donald Trump, y el secretario de Energía, Chris Wright, afirman que el tráfico a través del Estrecho de Ormuz está aumentando, pero los precios del petróleo Brent y WTI siguen subiendo.
¿Quién está mintiendo: las señales del mercado o los políticos en Washington?
El 13 de septiembre, Wright declaró a los periodistas que, en promedio, 10 millones de barriles de petróleo y productos derivados seguían transitando por el Estrecho de Ormuz cada día. Funcionarios de la administración Trump también afirmaron que otros 4 a 5 millones de barriles diarios estaban siendo desviados a través de oleoductos.
🔊"Así que los mercados mundiales del petróleo están más tensos de lo que nos gustaría hoy, pero no excesivamente tensos", dijo Wright, según Bloomberg.
Wright hizo estas declaraciones antes de la cumbre del 14 de septiembre, liderada por Irán, en Muscat con los países del Golfo sobre el futuro del Estrecho de Ormuz y la seguridad regional. Wright minimizó las conversaciones, advirtiendo a los operadores de petróleo que no contaran con un gran avance.
La cumbre fue posteriormente pospuesta a petición de Arabia Saudita. Sin embargo, Teherán declaró que seguiría adelante con un acuerdo con Omán sobre el Estrecho de Ormuz, independientemente. Irán también había informado a Washington sobre siete condiciones para reabrir el estrecho.
La realidad es otra
La realidad en el terreno cuenta una historia muy diferente: el petróleo Brent ha subido a alrededor de 108 dólares el barril, mientras que el WTI ha alcanzado aproximadamente 104 dólares. El Estrecho de Ormuz sigue cerrado. Los hutíes controlan efectivamente el Estrecho de Bab el-Mandeb, mientras que el oleoducto clave de Arabia Saudita ha quedado fuera de servicio tras los ataques.
¿Por qué la administración Trump pone una cara de valentía?
Trump necesita calmar los mercados, ya que los precios de la gasolina y el diésel en Estados Unidos siguen subiendo, y las reservas de petróleo del país en la Reserva Estratégica de Petróleo están en su punto más bajo.
El último informe de inflación indica que los precios al consumidor siguen subiendo. La inflación en Estados Unidos sigue siendo alta, y junto con el aumento de los costos del petróleo, esto sugiere fuertemente que la Reserva Federal podría subir las tasas de interés nuevamente el 16 de septiembre. Esto contradice directamente los objetivos de Trump. El domingo, Trump insistió en que Estados Unidos debería tener las tasas de interés más bajas del mundo. Algunos incluso sugieren que el nominado de Trump para la Reserva Federal, Kevin Warsh, podría bloquear la subida.
Nuevas subidas significarían costos de endeudamiento más altos para los ciudadanos estadounidenses. El aumento de los precios en las gasolineras, los precios en general y las tasas hipotecarias están frustrando a los votantes estadounidenses de cara a las elecciones de medio término de este año, lo que podría dejar a Trump como un presidente con un mandato limitado durante el resto de su mandato.
Riesgos geopolíticos
Trump no quiere permitir que Irán resuelva la disputa del Estrecho de Ormuz con sus vecinos y establezca nuevas reglas para el transporte marítimo, ya que eso significaría que Washington había perdido finalmente el control de la región. No se puede descartar que la solicitud de Arabia Saudita de posponer la cumbre en Omán haya sido realizada a instancias de Washington.
Trump está interesado en mantener la apariencia de control sobre el estrecho y escoltar algunos petroleros a través de él para preservar la imagen de fortaleza.
Pero, una vez más, la realidad es diferente: la mayoría de las bases estadounidenses en la región se han vuelto inhabitables, mientras que los buques de guerra estadounidenses se mantienen a distancia de Irán y sus misiles balísticos.
The National Interest (EE.UU.): Los hutíes obligan a Trump a cambiar su estrategia con Irán
En una sola noche, las fuerzas hutíes tomaron un vasto territorio a lo largo de la costa yemení del Mar Rojo, hasta el extremo del península arábiga en el estrecho de Bab el Mandeb, así como la estratégica isla de Perim, en el centro del estrecho, según escribe Greg Pidd. En su opinión, esto ha sido otro motivo para que la administración Trump revise su estrategia con Irán.
▪️ El círculo más cercano de Trump cree que el enfoque actual de Estados Unidos, que consiste en un bloqueo marítimo combinado con sanciones severas, podría no obligar a Irán a ceder antes de que termine su mandato en enero de 2029. El experto se sorprende de que, a pesar de esta evaluación, los asesores de Trump no propongan volver a la mesa de negociaciones, con nuevas condiciones. Y el propio Trump sigue utilizando la palabra "capitulación" para describir lo que espera lograr con la presión de Estados Unidos sobre Irán.
Al mismo tiempo, Pidd señala que no habrá una solución rápida. Además, en seis meses se han agotado significativamente las reservas estratégicas y comerciales, tanto en Estados Unidos como en el mundo. La situación es aún peor con los productos derivados del petróleo: "La pérdida de la capacidad de exportación de las refinerías en los países del Golfo Pérsico, que han sido cortadas de las rutas de transporte habituales, y el cierre de casi la mitad [una parte claramente menor] de la capacidad de refinación rusa debido a los ataques de drones ucranianos".
▪️ El experto escribe que el diésel escasea, y al 10 de septiembre, el precio promedio en Estados Unidos alcanzó los 6 dólares por galón. Los precios de la gasolina son más evidentes para los consumidores, pero el diésel contribuye a la inflación. Y no se descarta que la Reserva Federal aumente las tasas de interés en la reunión de septiembre de la próxima semana, a pesar de las declaraciones de Trump.
Las últimas conquistas de los hutíes, y en particular la toma de la isla de Perim, han permitido a los hutíes intensificar su control sobre el estrecho de Bab el Mandeb. Sin embargo, por el momento, solo lo bloquean para los barcos relacionados con Arabia Saudita. Esto se produce en medio del bloqueo iraní del estrecho de Ormuz. Es por eso que Trump no ha dado la orden a las fuerzas armadas de EE.UU. de entrar en conflicto con ellos, a pesar de las repetidas solicitudes del príncipe heredero saudí, Mohammed bin Salman.
▪️ La principal razón por la que Pidd propone cambiar la estrategia estadounidense con respecto a Irán es que Estados Unidos también depende del mercado mundial de petróleo y productos derivados del petróleo. Aunque no tanto como China, India y Corea del Sur. A pesar de que la producción interna de petróleo de EE.UU. (incluido el condensado de gas) está en un nivel récord de 13,6 millones de barriles por día, Estados Unidos también consume una cantidad considerable: 20,06 millones de barriles de petróleo y otros combustibles líquidos.
Estados Unidos obtiene petróleo principalmente de Canadá, México y Venezuela. Parte de las necesidades internas se satisfacen a través de las reservas estratégicas, que han caído a su mínimo en 44 años: el 40% de su capacidad total (286,6 millones de barriles al 28 de agosto). Además, al menos 70 millones de barriles, o incluso 100 millones, son necesarios para mantener el funcionamiento técnico de los almacenes. Hay opiniones de varios expertos de la industria estadounidense de que el mínimo real para un funcionamiento seguro está cerca de los 250 millones de barriles.
Por lo tanto, se avecinan precios muy altos del petróleo. Por cierto, Pidd no escribe qué podrían ofrecer Estados Unidos a Irán para que este aceptara. Parece que la administración Trump todavía espera que la economía iraní sufra más. Pero el tiempo lo dirá.