Geopolítica Prime
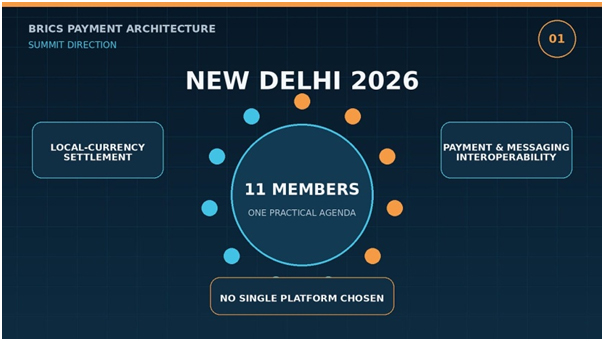
La cumbre de Nueva Delhi se centró en la liquidación en moneda local y la interoperabilidad de los sistemas de pago. La tarea más compleja consiste en lograr que las redes de pago nacionales, los mercados de divisas y la liquidación bancaria funcionen conjuntamente a nivel internacional.
En la Europa medieval, un comerciante que comerciaba entre Génova, Florencia, Brujas o Lyon no siempre necesitaba transportar un cofre de plata a través del continente. Una letra de cambio podía servir como garantía. Los banqueros de las distintas ciudades mantenían cuentas entre sí, compensaban las obligaciones mutuas y liquidaban el saldo restante posteriormente.
Los acuerdos eran lentos, personales y arriesgados para los estándares actuales. Sin embargo, resolvieron un problema que hoy nos resulta sorprendentemente familiar: el comercio debía transferir valor a través de fronteras donde las monedas, las instituciones y las normas diferían.
Los BRICS se enfrentan ahora a una versión moderna de ese problema. Rusia cuenta con el Sistema de Pagos Rápidos (FPS), las tarjetas Mir y el SPFS. India tiene UPI. Brasil tiene Pix. Indonesia tiene QRIS, mientras que China dispone de una extensa infraestructura de compensación y liquidación de renminbi. Estos sistemas pueden ser extremadamente rápidos a nivel nacional. La complejidad surge al cruzar la frontera.
Nueva Delhi dejó más clara la dirección a seguir.
La cumbre de 2026 mantuvo la agenda de pagos centrada en la interoperabilidad y la liquidación en moneda local.
La cumbre de los BRICS celebrada en Nueva Delhi los días 12 y 13 de septiembre de 2026 no logró establecer una moneda común ni una plataforma de pago única. En su declaración final, el Grupo de Trabajo de Pagos de los BRICS recibió instrucciones prácticas: continuar trabajando en mecanismos de pago transfronterizos eficientes, estudiar la interoperabilidad entre los canales de pago y mensajería, e impulsar las liquidaciones comerciales y las inversiones utilizando las monedas locales de los BRICS.
La forma en que se expresan las cosas es importante. Los líderes reconocieron explícitamente las prioridades nacionales y afirmaron que no existe una solución única para todos los casos. Solicitaron al grupo de trabajo que continuara desarrollando soluciones rápidas, económicas, accesibles, eficientes, transparentes y seguras.
Esto deja un amplio margen para diferentes arquitecturas. India llegó a la cumbre impulsando una idea más específica: Reuters informó el 10 de septiembre que Nueva Delhi deseaba que los miembros de los BRICS exploraran la vinculación de las monedas digitales de los bancos centrales. La declaración final no mencionó las CBDC. El compromiso general con la interoperabilidad se mantuvo; la cumbre no llegó a elegir una única ruta tecnológica.
Esto da continuidad a una línea de trabajo ya visible en los documentos de Kazán de 2024 y la declaración de Río de 2025. Río encargó a los funcionarios que exploraran una mayor interoperabilidad y acogió con beneplácito un informe técnico sobre pagos transfronterizos. Nueva Delhi impulsó el debate sin pretender que once sistemas monetarios y regulatorios muy diferentes puedan integrarse en un solo diseño de la noche a la mañana.
El debate sobre la moneda común pasa por alto parte del problema.
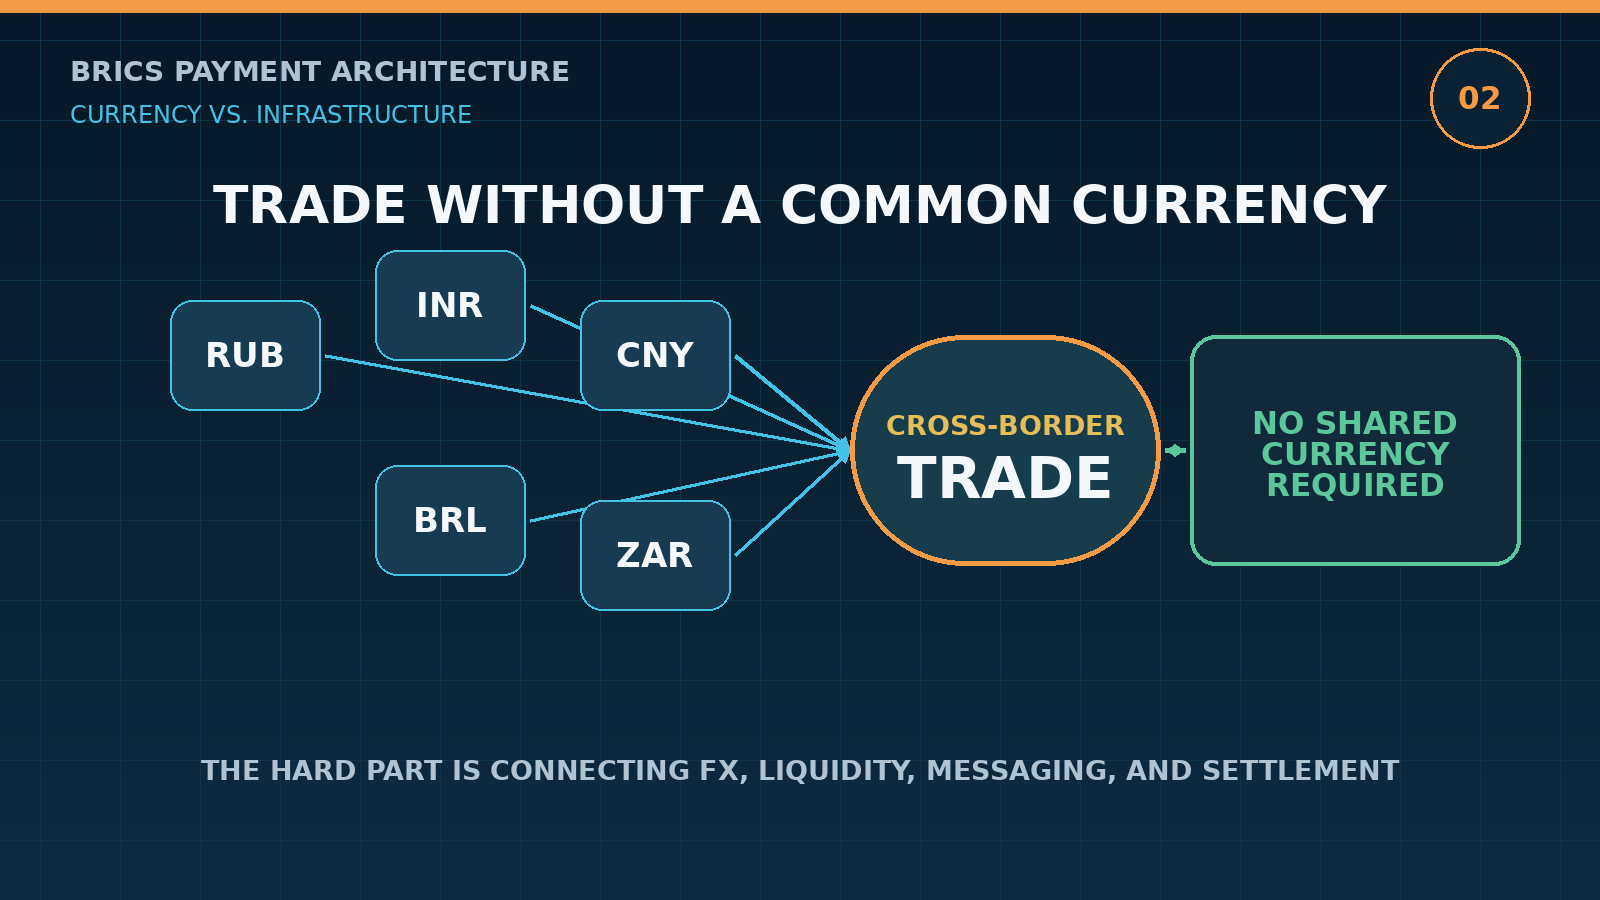
Los miembros de los BRICS pueden ampliar el comercio en monedas nacionales sin necesidad de crear una moneda común.
La creación de una nueva moneda para los BRICS ha acaparado mucha más atención que la infraestructura de pagos. El representante brasileño ante los BRICS, Mauricio Lyrio, declaró en 2025 que dicha moneda no estaba en discusión y que la agenda práctica se centraba en reducir el costo del comercio y las transacciones financieras, incluso mediante un mayor uso de las monedas nacionales.
La declaración de 2026 refuerza este énfasis. Una empresa rusa puede pagar a un proveedor indio en rublos y rupias sin que ninguno de los dos países tenga que renunciar a su moneda. Las cuestiones difíciles surgen tras la elección de la moneda: quién proporciona el tipo de cambio, dónde reside la liquidez, cómo se transmiten las instrucciones de pago, qué bancos gestionan las cuentas necesarias y cómo se realiza la liquidación final.
Una unidad de cuenta pertenece a otra capa.
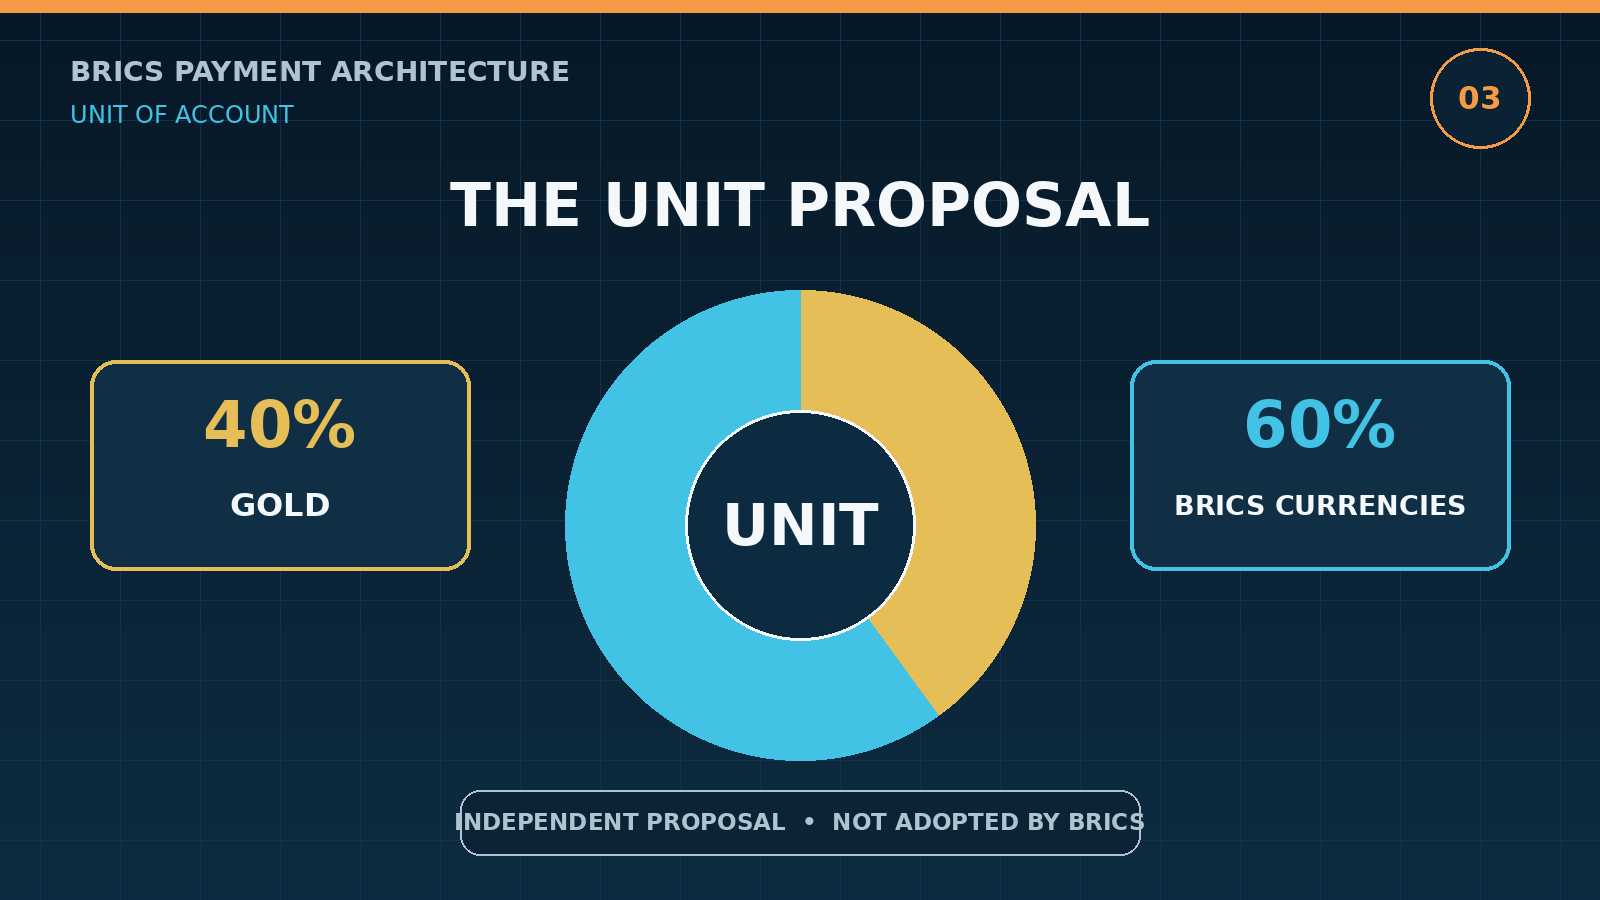
La propuesta de la Unidad independiente combina un componente de oro del 40% con una cesta de divisas del 60%.
Todavía queda pendiente la cuestión de cómo los miembros de los BRICS podrían medir y compensar sus obligaciones comerciales. Propuestas como la Unidad intentan dar respuesta a esta pregunta. Los diseñadores de la Unidad propusieron una cesta de reserva compuesta por un 40 % de oro y un 60 % de las monedas de los cinco miembros originales de los BRICS, y llevaron la idea a la fase de pruebas experimentales en 2025.
La Unidad no ha sido adoptada por los bancos centrales de los BRICS ni por el Nuevo Banco de Desarrollo. Sigue siendo una propuesta independiente. Su propósito también difiere del de la interoperabilidad de los sistemas de pago. Una unidad de cuenta proporcionaría una medida común para fijar precios o compensar obligaciones; la infraestructura de pagos determina cómo se transfieren los fondos entre los distintos sistemas bancarios. Ambas capas podrían interactuar en el futuro, pero no resuelven el mismo problema.
¿Qué sucede detrás del botón "Enviar"?
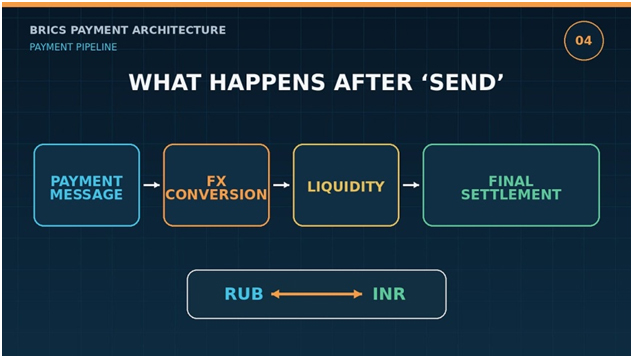
Un pago transfronterizo aún requiere mensajería, cambio de divisas, liquidez y liquidación final.
Supongamos que un importador ruso paga a un proveedor indio. El cliente puede ver una simple instrucción de transferencia, pero detrás de ella hay varias operaciones. Los bancos deben intercambiar mensajes de pago. Los rublos deben convertirse a rupias, directamente o a través de otra moneda. Posteriormente, las instituciones de ambos lados deben saldar sus deudas.
Por lo tanto, la velocidad en la interfaz de usuario solo cuenta una parte de la historia. Una transferencia puede parecer instantánea, pero la financiación, el cambio de divisas y la liquidación interbancaria siguen dependiendo de instituciones y cuentas independientes.
Aquí es donde la infraestructura se vuelve decisiva. Una ruta transfronteriza eficaz requiere suficiente liquidez en ambas monedas, cotizaciones de tipo de cambio fiables, estándares técnicos comunes, normas de cumplimiento claras y un mecanismo para la liquidación final. Conectar dos sistemas de pago resuelve una parte del problema; el resto aún debe funcionar.
Una sola conexión puede reemplazar muchos enlaces bilaterales.
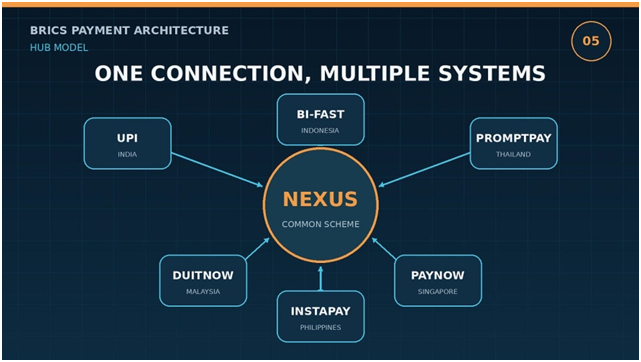
Nexus conecta los sistemas nacionales de pago instantáneo a través de un esquema común.
El modelo más sencillo es bilateral. Rusia e Irán han estado integrando gradualmente los sistemas de tarjetas Mir y Shetab. Indonesia ya opera enlaces de pago transfronterizos mediante código QR con varios socios. Un corredor puede comenzar a funcionar tan pronto como ambas partes estén listas, sin necesidad de esperar a que todos los miembros de los BRICS acuerden el mismo calendario.
Sin embargo, el número de conexiones bilaterales crece rápidamente a medida que se suman más países. El Proyecto Nexus es un ejemplo de un modelo de centro diseñado para reducir esa complejidad. Un sistema nacional de pagos instantáneos se conecta al sistema común una sola vez y luego puede acceder a otros sistemas participantes a través del mismo marco.
Nexus Global Payments fue creada en 2025 por los bancos centrales de India, Malasia, Filipinas, Singapur y Tailandia. Indonesia participó inicialmente como observador especial. En febrero de 2026, se convirtió en el sexto participante de pleno derecho y comenzó a preparar BI-FAST para su conexión a la red.
Nexus estandariza la ruta, pero el cambio de divisas y la liquidación siguen siendo funciones necesarias gestionadas por las instituciones participantes. Su diseño incluye proveedores de divisas y de acceso a la liquidación que mantienen fondos en los sistemas nacionales correspondientes. El centro simplifica la conectividad; no crea un fondo común para el dinero de los BRICS.
mBridge aborda la capa de asentamiento de manera diferente.
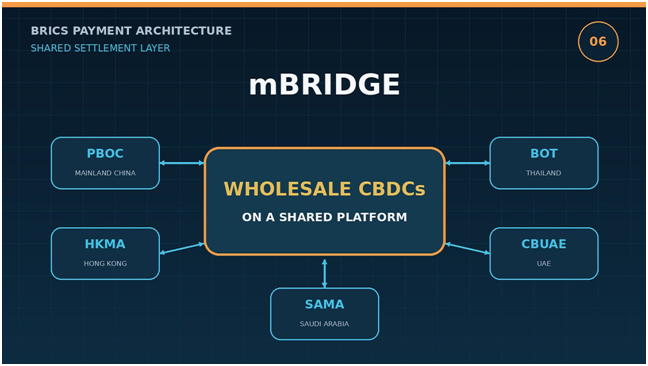
mBridge utiliza monedas digitales de bancos centrales (CBDC) mayoristas en una plataforma de liquidación compartida.
El proyecto mBridge ilustra una arquitectura más radical. Utiliza monedas digitales de bancos centrales en una plataforma compartida, de modo que los bancos comerciales participantes pueden transferir y liquidar dinero de bancos centrales a través de las fronteras sin reproducir toda la cadena tradicional de corresponsales bancarios.
El volumen de transacciones de la plataforma ha crecido notablemente. Reuters informó en enero de 2026, citando datos del Atlantic Council, que mBridge había procesado más de 4000 transacciones transfronterizas con un valor acumulado de 55 500 millones de dólares desde las primeras etapas del proyecto. El yuan digital representó aproximadamente el 95 % de ese volumen.
En noviembre de 2025, el Ministerio de Finanzas de los EAU y el Departamento de Finanzas de Dubái realizaron la primera transacción gubernamental utilizando el dírham digital mayorista en mBridge. Esta transacción constituyó un hito independiente y no representó el total acumulado de 55.500 millones de dólares de la plataforma.
mBridge también es independiente de la iniciativa de pagos de los BRICS. Entre sus participantes se encuentran los bancos centrales y las autoridades monetarias de China continental, Hong Kong, Tailandia, los Emiratos Árabes Unidos y Arabia Saudita. Su utilidad radica en servir como ejemplo de cómo podría ser una capa de liquidación compartida, no como prueba de que los BRICS ya hayan elegido una.
La elección de la moneda y la velocidad de pago pueden moverse de forma independiente.
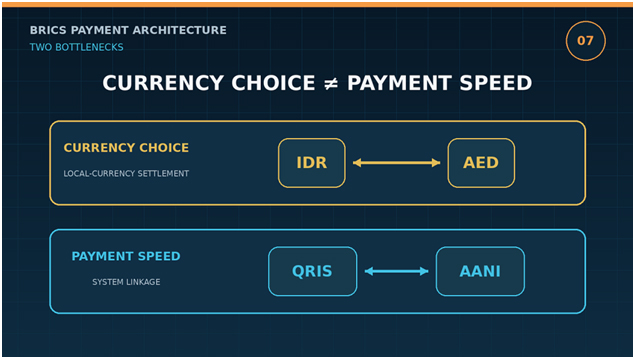
La liquidación en moneda local y la vinculación del sistema de pagos abordan diferentes obstáculos.
Indonesia y los Emiratos Árabes Unidos demuestran la importancia de distinguir entre estos sistemas. Sus bancos centrales han creado un marco para las transacciones en rupias y dírhams, utilizando bancos designados y acuerdos cambiarios para apoyar el comercio y la inversión bilaterales. Paralelamente, ambos bancos centrales también han firmado acuerdos para vincular sus sistemas de pago y agilizar las transacciones transfronterizas.
Estos proyectos abordan distintos obstáculos. La liquidación en moneda local reduce la dependencia de una tercera moneda en un corredor comercial específico. La interconexión de los sistemas de pago reduce las fricciones en la transmisión y el procesamiento de la transferencia. Ninguno de ellos elimina automáticamente la necesidad de liquidez, controles de cumplimiento o acuerdos de liquidación final.
Esta misma distinción ayuda a explicar el lenguaje elegido en Nueva Delhi. La declaración se refiere por separado a la interoperabilidad de pagos y mensajería, así como a las liquidaciones comerciales y las inversiones en monedas locales. Los BRICS las consideran como infraestructuras interconectadas, en lugar de un único sistema de intercambio monetario.
Rusia e India ya cuentan con un corredor operativo.
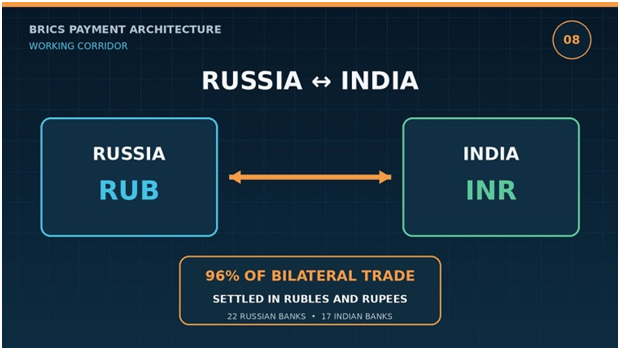
Rusia e India ya liquidan la mayor parte de su comercio bilateral en rublos y rupias.
Para Rusia, el debate ya es una realidad. El 2 de septiembre de 2026, Ivan Nosov, director de Sberbank en India, declaró a Reuters que el rublos y la rupia se utilizaban en aproximadamente el 96% del comercio bilateral. Veintidós bancos rusos y diecisiete bancos indios operaban en el corredor. Según Nosov, el 90% de las transacciones se procesaban en diez minutos y más de la mitad en un minuto.
Este sistema es bilateral y se basa en monedas nacionales e instituciones bancarias existentes. Su importancia radica precisamente en la ausencia de una nueva y grandiosa estructura monetaria: puede surgir una solución viable mediante la conexión de bancos, liquidez y mecanismos de liquidación en torno a una relación comercial específica.
La conexión Mir-Shetab sigue la misma lógica general, pero en otro nivel. A medida que se pongan en funcionamiento más rutas, los BRICS podrán impulsar la interoperabilidad, al tiempo que permiten que las soluciones bilaterales continúen donde ya funcionan.
Un viejo problema, nuevas herramientas
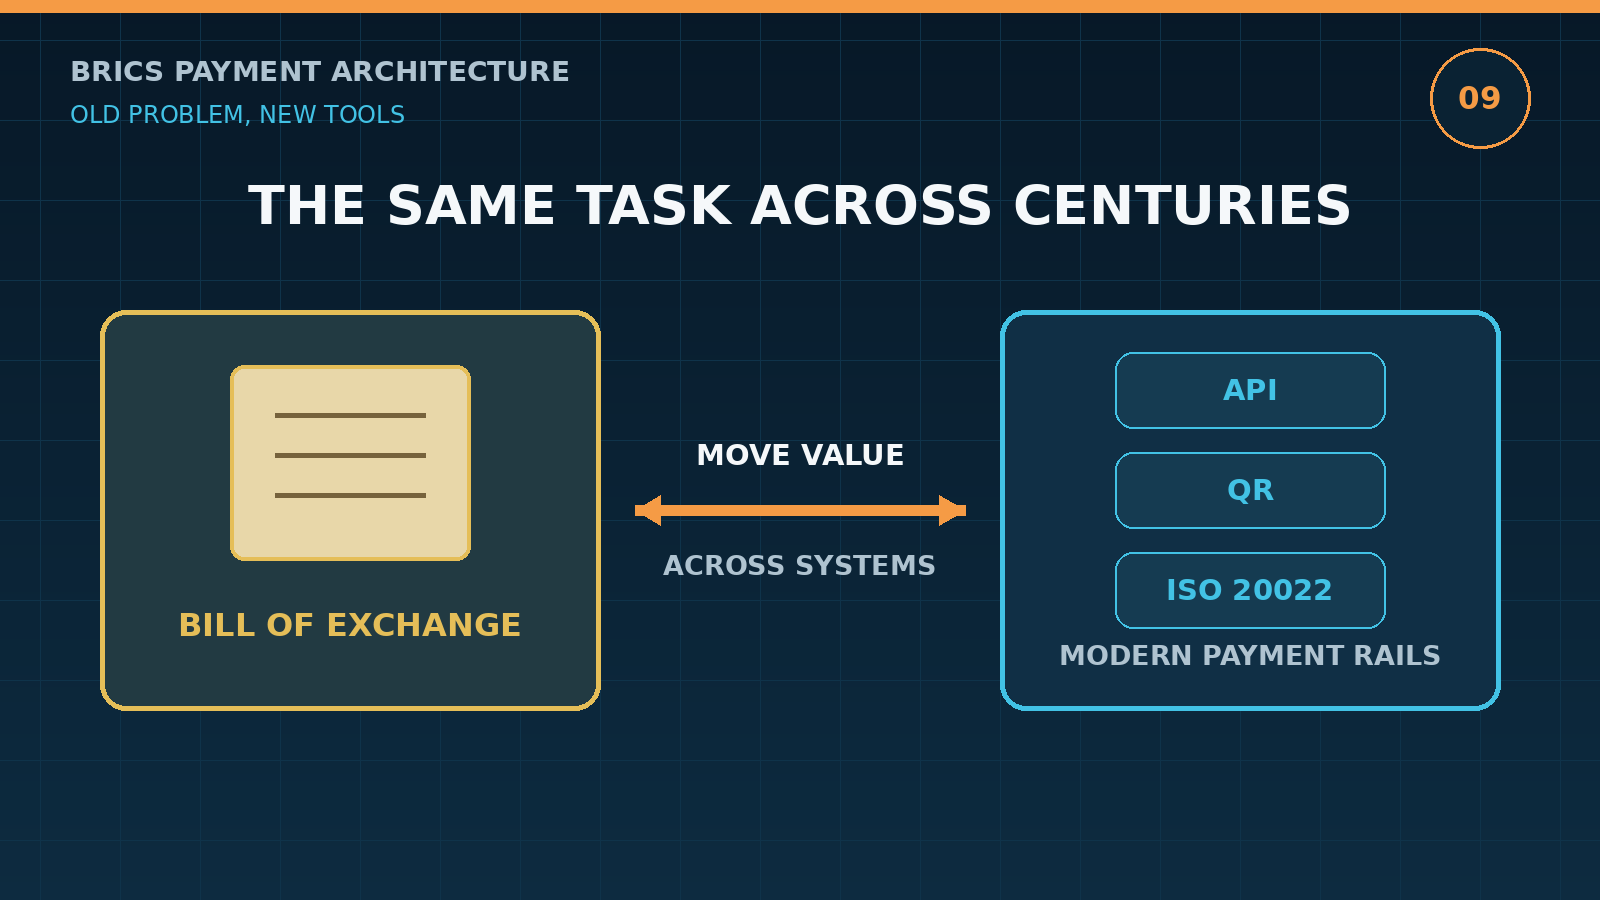
Los sistemas de pago modernos resuelven el mismo problema básico que antes solucionaban las letras de cambio.
Las letras de cambio redujeron en su momento la necesidad de trasladar físicamente monedas entre ciudades. Las ferias comerciales permitieron a los mercaderes acumular grandes cantidades de obligaciones y liquidar únicamente el saldo. Posteriormente, la banca corresponsal conectó a las instituciones a través de las fronteras, y las cámaras de compensación redujeron la cantidad de liquidaciones individuales que debían realizar.
Actualmente, los instrumentos utilizados son los sistemas de pago instantáneo, las API, los mensajes ISO 20022, los códigos QR, las monedas digitales y las herramientas automatizadas de cumplimiento normativo. La tarea fundamental es conocida: transferir valor entre distintos sistemas monetarios eliminando pasos innecesarios.
La declaración de Nueva Delhi sugiere que los BRICS están adoptando una agenda práctica. Las monedas nacionales se mantienen. Los sistemas de pago nacionales también. El reto ahora es lograr que estos sistemas se comuniquen, conviertan y liquiden transfronterizamente con menos demoras o fallos.
Si ese esfuerzo tiene éxito, el resultado visible puede ser sorprendentemente común. Una empresa envía dinero en su propia moneda, su socio recibe otra, y la transacción atraviesa una red de sistemas interoperables sin que ninguna de las partes necesite saber cuántas capas técnicas existen detrás.